

世界の主要国では、長年にわたって基礎的財政収支(プライマリーバランス、PB)は赤字が定着し、近い将来に大きな黒字に転換する見込みはない。しかし、それらの国の国債が暴落したというニュースはあまり聞かない。
近年、PBは赤字なのに、国債の価値が維持されているという国債市場の現状について、一種の「国債バブル」が持続しているのだと説明する研究が増えている。こうした研究は、財政運営や財政規律の考え方に大きな変更をもたらす可能性がある。
◆◆◆
これまでの標準的な国債のモデルでは、PBの黒字という「基礎的価値」が国債の価値であると考えられてきた。この標準的なモデルを日本に適用すると、財政健全化を実現するには非常に大きな増税や歳出削減が必要だという結論になった。8月24日の当欄で政策研究大学院大学のR・アントン・ブラウン特別教授が指摘するように、消費税増税なら税率を25%まで上げる必要がある、とされた。
しかしこのような目標は政治的には実現困難だ。財政健全化は現実的な政策目標とは言い難い、空想的な理想だと多くの人が内心思っていたことだろう。
しかし国債バブルが持続するなら、財政健全化(国債の安定化)を実現するために、極端な増税は必要なくなる。「穏当な財政規律」さえあれば国債市場の安定は維持できるのだから、健全財政は一気に現実的な政策目標となる。
将来の財政黒字という基礎的価値を、現実の国債価格が大きく超えているという指摘は以前からあった。米プリンストン大学のマーカス・ブルネルマイヤー教授らの「バブルのある物価水準の財政理論」についての論文(2022年、24年)では、そのギャップをバブルとして説明している。
このモデルでは、各家計は、保険でヘッジできない所得の変動という個別リスクに直面しているが、国債を資産として保有することは、そのリスクに対する保険として機能する。この「安全資産としての保険機能」が大きな価値をもたらし、バブルの源泉となる。
このように国債バブルが基礎的価値に上乗せされるため、国債価格は高い水準で安定する。同様のモデルは、米シカゴ大学のグレッグ・カプラン教授らのグループも提唱している。
ただし、これらの研究は、一定の財政規律の下では国債バブルが持続可能だということを主張しているのであって、いくらでも財政赤字を出してよい、と言っているわけではない。
債務比率=国債の国内総生産(GDP)に対する比率=が安定した国債バブル均衡を維持するには、米国経済の場合、PB赤字がGDPの2〜5%弱よりも小さいことが必要だと両者とも定量分析によって示している。PB赤字がそれ以上に大きくなると国債バブルでは支えきれなくなり、経済は崩壊してしまう。
また、国債バブル均衡が存在するとして、国債バブルの消えた均衡も同時に存在するなら、どちらの均衡がいつ実現するか、つまり、国債バブルがいつ崩壊するかが分からなくなる。ブルネルマイヤー氏らは、この不安定性は政府のコミットメントによって避けられ、国債バブルは安定的に継続できるとしている。
政府のコミットメントとは、「いざ国債暴落(長期金利の高騰)という危機が迫ったら、政府が増税によって財政黒字を確保し、国債の価値を支える」と約束し、市場参加者がその約束を信じてくれることだ。
このコミットメントの下では、安定した国債バブル均衡だけが残り、他の均衡は消えるので、実際に政府が増税をすることはない。これは、複数均衡から政府のコミットメントによりバブル均衡が選ばれるという均衡選択の理論である。
これに対して、ある条件下ではバブル均衡が唯一の均衡になることも分かってきた。まず、経済で、ある一定の条件が満たされると必ず資産バブルが発生することは分かっている。これは英ロンドン大学ロイヤル・ホロウェイ校の平野智裕准教授とエモリー大学の戸田アレクシ哲教授が25年に「バブル必然性定理」として発表した。
筆者との共同研究の中で、東京大学の中嶋智之教授はこの定理を応用し、「財政黒字がごくわずかでもあれば、国債バブル均衡が唯一の均衡として存在する(他の均衡は存在しない)」ということを証明した。
こうした研究は、国債バブルが一時的な病理ではなく、市場の常態として安定的に持続することを強く示唆している。そして財政運営に対して、国債バブルの理論はいくつかの新しいビジョンをもたらす。
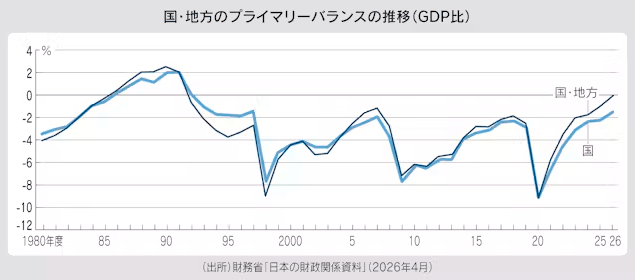
まず、政治的に実現不可能なほど大きな財政黒字を出さなくても、債務比率を安定的に維持することは可能だ。政府がいざという時の増税にコミットできるなら、PB赤字をGDPの2〜5%弱で続けられるし、または、わずかでもいいからPB黒字を維持し続ければ、自動的に国債バブルが持続する。これは、政治的に実現可能な財政改革さえできれば、国債の価値を安定させる財政規律としては十分であるということを意味する(日本のPBは図を参照)。
また、国債バブルを安定的に維持できるなら、成長戦略など政策的に必要な経費を柔軟に支出する余地が生まれる。国債バブルと経済成長が両立する「高債務・高成長」の均衡が実現するかもしれない。
◆◆◆
債券市場関係者の間では、国債バブルはどう意識されているのか。米南カリフォルニア大学のリカルド・デラオ助教とウェンハオ・リー助教の26年の研究では、市場参加者らに国債の価値はどこにあるかを尋ねるアンケートを行った。
結果は、安全資産としての利便性と答える者が約半数近くになった。さらに債券投資家の約3分の1は、「将来のPB黒字は国債の価値をほとんど支えていない」と答えた。市場では、国債バブルの存在は暗黙の了解だったのだろう。
それは、財政運営の大きなパラダイムシフトが水面下で進行してきたことを意味する。いわば、通貨システムが金本位制から管理通貨制に変わったことと同様の変化である。金本位制では「通貨の価値は金によって完全に担保されるべきだ」と考えられていた。それが管理通貨制になると、通貨の価値は市場の需給で決まるようになった。
同じように、従来の財政理論では「国債の価値はPB黒字によって完全に担保されるべきだ」と考えられていた。ところが一定の財政規律があれば、国債バブルが市場での需給によって安定する。
金本位制が壊れて管理通貨制になっても、世界の通貨システムが壊れなかったように、国債バブルが常態化しても、国債暴落のような破局的事象は簡単には起きない。国債バブル均衡をもたらす市場メカニズムは、我々の予想以上に強固なのである。
2026年10月12日 日本経済新聞「経済教室」に掲載
