

Ⅰ.はじめに
中国は1978年の改革開放以降、世界でも類を見ない速度で経済成長を実現し、世界第二位の経済大国へと発展した。その要因として、改革開放政策、市場経済化、海外直接投資の受け入れ、輸出主導型成長などが指摘されている。それに加え、先進国との技術格差を活用し、研究開発費を抑えながら、技術導入・模倣によって生産性を高める「後発優位性」も作用していた(注1)。
しかし、経済発展に伴って所得水準と技術水準が上昇し、世界の技術フロンティアに近づくにつれて、先進国との技術格差を利用したキャッチアップの余地は縮小している。さらに、近年の米中対立を背景に、米国による対中技術・輸出規制も強化されている。その結果、中国は先進国になる前に後発優位性を失う可能性があり、新たな成長の源泉を見いだす必要に迫られている。
本稿では、こうした環境変化の下で、中国経済の成長モデルが、後発優位性に基づくキャッチアップ型から、大国優位性を活用した自立型へと転換しつつある点に着目する(BOX参照)。ここでいう大国優位性とは、豊富な人口、巨大かつ多様な市場、整ったインフラ・サプライチェーンといった中国固有の強みを相互に結びつけることで、新たな成長のエネルギーを生み出す力を指す。中国政府は、先進国からの技術導入や輸出に依存してきた従来の成長モデルを見直し、国内市場、人的資源、強固な産業体系・技術基盤などを相互に結びつける政策を推進している。
もっとも、大国としての優位性を活かし、持続的な成長を実現するには、市場統合の進展、企業間競争の確保、内需の拡大、人口高齢化への対応など、複数の課題に取り組む必要がある。本稿では、これらの課題を検討するとともに、中国の成長モデルの変化が、需要、技術、サプライチェーン、国際標準の形成を通じて世界経済に及ぼす影響を考察する。
BOX 後発優位性の低下を補う大国優位性
一般的に、経済が発展すると後発優位性は低下するが、人口大国の場合、大国優位性の上昇が経済成長を支える。以下の図表は、横軸に一人当たりGDP、縦軸に経済成長率への寄与度をとり、両者の関係を概念的に示したものである。
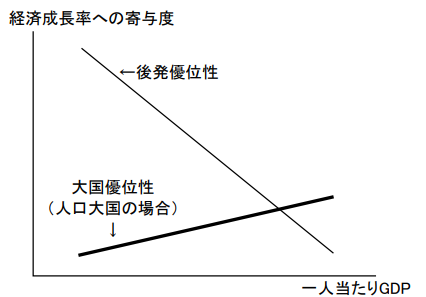
後発優位性を示す線は右下がりとなる。所得水準や技術水準が世界の技術フロンティアに近づくにつれて、模倣や技術導入によるキャッチアップの余地が縮小し、経済成長への寄与度が逓減するためである。
これに対し、大国優位性を示す線は、人口規模の大きい国の場合右上がりとなる。所得水準の上昇に伴う消費需要の拡大や新たな製品・サービス市場の形成が、企業活動の多様化や分業の深化を通じて、超大規模市場、豊富な人的資源、広範な産業集積といった優位性をさらに強めるためである。
その意味で、大国優位性は後発優位性の低下を補う機能を持つ。もっとも、これはあくまでも人口大国を前提とした議論であり、人口規模の小さい国では大国優位性を形成しにくく、後発優位性の消失が成長率の低下に直結しやすい。
Ⅱ.大国優位性の現れ
1970年代末の改革開放当初、中国は世界一の人口大国であったものの、一人当たりGDPの水準が低く、「経済小国」の地位に甘んじていた。しかし、その後の高成長を受けて経済規模が急速に拡大し、大国優位性は、巨大な市場、豊富な人的資源、地域経済の多様性、強固な産業集積と産業体系、大規模なインフラ整備能力、デジタル経済の発展といった形で現れている(注2)。これらの要素が相互に作用し、経済成長を支える基盤となっている。
1.巨大な市場
アダム・スミスが『国富論』で論じたように、分業の進展は市場の広さによって制約される。市場が大きいほど、企業は生産工程を細分化し、各工程の専門化を進めることができる。その結果、生産技術の習熟や設備の効率的な利用が可能となり、生産性が向上する。また、需要量が大きければ、企業は大量生産による規模の経済性を実現しやすく、生産コストを引き下げることができる。さらに、多数の企業が参入する大規模市場では競争が促され、技術革新や製品改良も進みやすい。
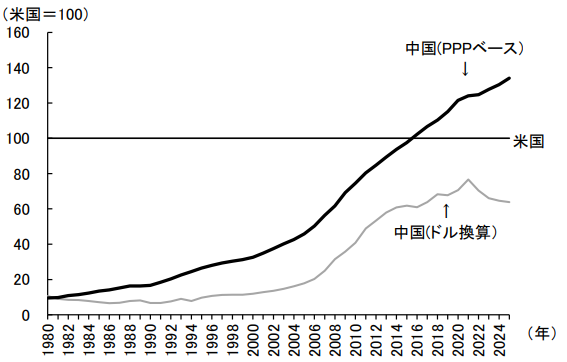
中国は14億人を超える人口(米国の4.2倍)を擁し、2025年のGDP規模が、ドル換算では米国の63.8%、購買力平価(PPP)ベースでは米国の1.34倍に達している(図表1)。世界最大級の消費市場を形成しており、市場規模そのものが経済成長を支える要因となっている。
―ドル換算vs購買力平価(PPP)ベース―
また、中間所得層の拡大に伴って需要の多様化も進んでいる。自動車、教育、医療、観光、文化産業など、幅広い分野で大規模な需要が形成されている。こうした需要の広がりは、企業による製品の差別化や専門化を促し、品質向上と技術革新を後押ししている。
2.豊富な人的資源
人口規模の大きさは、労働力の供給という面でも重要な優位性をもたらしている。改革開放以降、中国は農村部から都市部への大規模な労働力移動を通じて工業化を進めてきた。豊富な労働力は製造業の発展を支え、中国が「世界の工場」と呼ばれる地位を築く基盤となった。
近年では、労働力の量的な豊富さに加え、その質的な向上も進んでいる。大学進学率の上昇とともに、大学の教育・研究水準も向上している。北京大学や清華大学などは、世界の主要大学の一角を占めるまでになった。中国は毎年、世界最大規模の理工系卒業生を輩出しており、厚みを増した人材基盤は、技術革新能力の向上に寄与している。
人口規模の大きさは、研究者、技術者、経営者、熟練労働者など、多様な人材を輩出する基盤となっている。そのため、専門分化や協働が進んでおり、研究開発に必要な人材を確保しやすい。また、大学、企業、研究機関が集積する大都市圏では、人材の交流を通じて知識や技術の共有が進み、イノベーションが生まれやすい。
人材の国際的な流動にも変化がみられる。かつては優秀な人材の海外流出が懸念されたが、近年では、中国の経済規模や研究開発環境の改善を背景に、海外で教育・職務経験を積んだ人材が国内に戻る動きが進んでいる。こうした人材は、先端知識や国際的なネットワークを国内に持ち込み、技術革新や新事業の創出に貢献している(注3)。
3.地域経済の多様性
地域経済の多様性とは、自然条件、人口、所得水準、産業構造、都市化の進展度などが地域ごとに異なることを指す。この多様性は、各地域がそれぞれの比較優位を活かして産業を発展させ、地域間の分業や資源配分を促す基盤となる。また、地域ごとに経済構造が異なれば、特定の地域や産業が不況に陥った場合でも、他地域や他産業が経済全体を支えることができるため、景気変動に対する安定性も高まりやすい。
中国は約960万平方キロメートルの国土を有する世界有数の大国であり、東西・南北に広い地理的範囲を持つ。そのため、気候、地形、資源の分布、人口密度、所得水準、都市化の進展度には大きな地域差がある。沿海部には国際貿易や製造業、大都市圏には金融、研究開発、ハイテク産業が立地している一方、内陸部では資源開発、農業、エネルギー供給、製造業などが重要な役割を担っている。このような地域経済の多様性は、中国が各地域の比較優位を活かしながら、国内全体で幅広い産業を展開することを可能にしている。
こうした地域的な多様性を成長力へと結びつけるため、中国政府は、西部大開発、長江経済ベルト、粤港澳大湾区(グレーターベイエリア)建設などの地域発展戦略を推進し、地域間の補完関係を強化している。こうした多様な地域を一つの経済圏として組み合わせられることは、国土と人口の大きい中国ならではの強みである。
4.強固な産業集積と産業体系
世界の工場となった中国は、主要産業において、原材料から、中間財、部品、最終製品に至るまで、サプライチェーンが整っている。中国における製造業付加価値額は世界最大であり、2025年には4.82兆ドルに達しており、米国の2.90兆ドルを大きく上回っている(注4)。こうした製造業の規模と産業の裾野の広さは、供給の安定性と生産効率を支える基盤となっている。
産業集積による規模の経済性と範囲の経済性も大きい。産業上の連関性が高い企業が特定地域に集中することで、部品調達、人材確保、技術交流、物流などが効率化され、生産性の向上につながる。珠江デルタの電子機器・家電産業や、長江デルタの半導体、機械、化学、医薬品産業は、その代表例である。中国のハイテク拠点となった深圳や杭州では、研究開発、部品調達、試作、組立て、物流、販売を担う企業や関連拠点が集積しており、新製品を短期間で市場に投入することが可能となっている。
中国の産業基盤は、電子機器や消費財だけでなく、重工業の分野でも強固である。2025年の粗鋼生産量は9.6億トンに達し、世界全体の約半分、米国の約12倍に相当する(注5)。同年の自動車生産台数は3,453万台で、世界の36%を占め、米国の3.4倍となっている(注6)。さらに、新造船受注量も世界の69.0%を占めている(注7)。
産業の高度化とともに、中国は先進国型の輸出構造を持つようになってきた。2025年の中国における工業製品の輸出額は3.4兆ドル(米国は1.3兆ドル)に上り、輸出全体の9割を占めている(注8)。従来の輸出主力品であった衣料品、家具、家電の「旧三様」に代わり、2022年以降は新エネルギー車、リチウムイオン電池、太陽光発電製品の「新三様」が台頭した。今後は、ロボット、人工知能(AI)、革新的医薬品などの「新・新三様」と呼ばれる製品群の成長も期待されている。
5.大規模なインフラ整備能力
広大な国土を結ぶ交通・通信網と、製造業やデジタル産業を支える発電能力は、物流コストの削減と経済活動の効率化を支える重要な基盤となっている。中国は高速鉄道、高速道路、港湾、空港、通信網などのインフラ整備を積極的に進めており、高速鉄道網は2024年に総延長47,800kmに達し、世界の約7割を占めている(注9)。また、2025年の発電量は世界の約3分の1、米国の約2.2倍に達し、国内市場の統合と産業活動を支えている(注10)。
大規模なインフラ投資は、単に輸送や通信の利便性を高めるだけではない。東部の港湾や都市圏と内陸部の生産拠点を結ぶことで、地域間の分業を促進し、企業がより広い市場にアクセスすることを可能にする。また、電力や通信の安定供給は、製造業の高度化やデジタルサービスの普及にとって不可欠である。
近年では、5G通信網、データセンター、クラウドコンピューティング、AI基盤、産業用インターネットなどの「新型インフラ建設」も進められている。これらは、従来型の交通・エネルギーインフラを補完し、自動運転、スマート製造、遠隔医療、スマートシティなどの発展を支えている。
6.デジタル経済の発展
デジタル経済は、中国の大国優位性が最も鮮明に表れている分野の一つである。電子商取引、モバイル決済、クラウドコンピューティング、人工知能などでは、大規模な利用者基盤と蓄積されたデータが企業の競争力を支えている。
デジタル経済では、規模の経済性に加えて、範囲の経済性とネットワーク効果が重要な役割を果たす。利用者の増加によってサービスの利便性が高まり、企業は蓄積したデータを需要予測、商品推薦、物流の最適化、サービス改善などに活用できるため、利用者の拡大とサービスの高度化が相互に進展する。中国では、オンライン取引を中心に、物流、金融、広告、動画配信、フードデリバリーなど、複数のサービスが相互に結びついたデジタル・エコシステムが形成されている。
また、中国は、大規模な利用者基盤を活用し、生成AI、自動運転、スマート物流などの分野で、検索、教育、金融、行政、都市交通、製造業といった多様な場面に対応しながら、技術とビジネスモデルを磨いてきた。特に工場では、品質検査や設備の自動化、稼働状況の把握などにIoTやAIが活用されている。
Ⅲ.大国としての優位性を成長の原動力に結びつける政策
中国政府は近年、市場、人材、産業体系、技術基盤などに支えられた大国としての優位性を、後発優位性に代わる持続的な成長の原動力として活用すべく、さまざまな政策を推進している。
2020年に提起された双循環戦略は、国内大循環を主体としながら、国内循環と国際循環を相互に促進することを目指している(注11)。この戦略は、巨大な国内市場を経済成長の主要な原動力とする考え方であり、中国が持つ市場規模の優位性を最大限に活用しようとするものである。国際環境の不確実性が高まるなか、国内市場を経済成長の基盤として強化しつつ、引き続き国際市場との連携を維持することが重視されている。需要側における国内販売による輸出の代替に加え、供給面における技術・部品の国産化がその主な内容となる。
需要側の対策として、2022年には「全国統一大市場建設に関する意見」が公表された。これは、制度建設を通じて、地方保護主義や市場分断を是正し、商品、資本、技術、データなどの生産要素が全国規模で円滑に流動する市場を構築することを目的としている。
一方、供給側では、米中技術競争の激化を背景に、基幹技術における自立性の向上が重視されており、中国は豊富な人材と巨大市場を活用して技術革新能力の強化を図っている。『第14次五ヵ年計画』や中国共産党第20回全国代表大会の報告では、半導体、人工知能、量子技術などの戦略分野における自主的な技術開発の重要性が強調されている。また、『第14次五ヵ年デジタル経済発展計画』に基づき、データを新たな生産要素として位置づけ、デジタル技術と実体経済の融合を進める方針も示されている。
このような供給側の取り組みを体系的に推進する政策理念として、「新質生産力」が打ち出されている。2023年に習近平国家主席が提起したこの概念は、科学技術イノベーションを主導力とし、戦略的新興産業や未来産業の発展を通じて、生産性の飛躍的な向上を実現することを目指すものである。従来の労働力や資本投入に依存した成長モデルから脱却し、AI、量子情報、半導体、新エネルギー、生物技術、航空宇宙などの先端分野を新たな成長エンジンとして育成することが重視されている。
これらの政策を総合的に推進するためのロードマップが、第15次五ヵ年計画(2026~2030年)に盛り込まれている。同計画を通じて、中国は大国優位性を持続的な経済成長と産業の高度化へと結びつけようとしている。
Ⅳ.成長モデルの転換に向けて取り組むべき課題
中国政府が大国優位性を成長の原動力として活かし、持続的な経済成長を実現するためには、以下の課題への対応を急がなければならない。
第一に、市場統合には、地方政府間の利害調整や地方保護主義の是正が必要である。各地方が税収や雇用の確保を優先し、域内企業を保護すれば、商品、資本、技術、人材などの円滑な移動が妨げられ、市場規模の優位性が十分に発揮されない。全国統一大市場を形成するには、地域間の制度・規制の統一とともに、地方政府の評価基準を経済規模の拡大だけでなく、生産性向上や市場統合にも結びつける必要がある。
第二に、国家主導の産業政策と市場競争とのバランスを確保しなければならない。半導体、人工知能、新エネルギーなどの戦略分野では、政府による長期的な研究開発支援が重要である。一方で、政府支援が特定企業や特定産業に過度に集中すれば、重複投資や過剰生産能力を招き、資源配分の効率性を損なう可能性がある。国家が重点分野を示しつつも、企業間競争と市場による選別を機能させることが求められる。
第三に、民営企業が公平に競争できる市場環境を整備する必要がある。民営企業は、デジタルプラットフォーム、新エネルギー車、先端製造などの分野で、すでに中国のイノベーションを担う重要な存在となっている。大国優位性を持続的な成長につなげるには、こうした民営企業の活力を十分に引き出すことが不可欠である。そのためには、所有形態による差別をなくし、国有企業と対等に競争できる、公平で透明な市場環境を構築しなければならない。市場参入、資金調達、政府調達、知的財産権保護などの面で競争条件を整えることは、民営企業の発展を促すだけでなく、企業間競争を通じた技術革新と資源配分の効率化にもつながる。
第四に、デジタル経済の発展に伴うデータ独占や市場支配への対応も重要である。データの蓄積は、企業のサービス改善や生産性向上に寄与する一方、大規模プラットフォーム企業にデータが集中すれば、新規企業の参入が困難になり、競争が制限される可能性がある。そのため、データの安全な流通と有効活用を促進しつつ、個人情報を保護し、公正な競争を確保する制度整備が必要である。
第五に、人口高齢化と労働力人口の減少への対応が求められる。これまで中国の成長を支えてきた豊富な労働力は、今後、量的な面で制約が強まる可能性がある。したがって、教育・職業訓練を通じた人的資本の高度化、労働生産性の向上、定年制度や社会保障制度の改革などを進める必要がある。人口規模の優位性を維持するだけでなく、少ない労働力でより高い付加価値を生み出す経済構造への転換が重要となる。
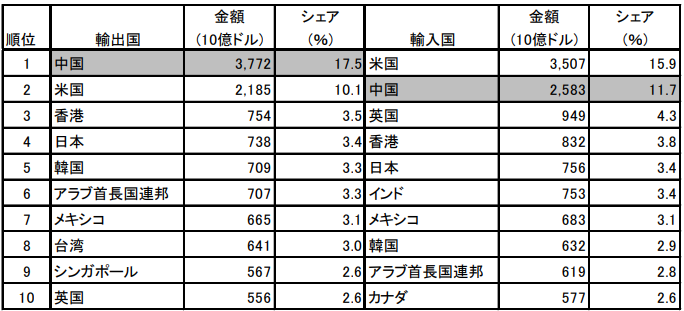
最後に、大国優位性を活用する政策は、供給面では技術やハイテク製品・部品の海外依存を低減し、国内の生産基盤の強化を図る一方、需要面では輸出依存から内需主導への転換を目指さなければならない。しかし、供給面の取り組みが効果を挙げつつあるのに対し、住宅市場の低迷などを背景に内需の回復は遅れている。2025年、中国の輸出額は3.77兆ドル(世界第1位)に達しているが、輸入額は2.58兆ドル(世界第2位)にとどまっている。輸出が輸入を大きく上回り、貿易黒字が拡大していることは、内需の低迷と輸出依存の強まりを示している(図表2)。その結果、人民元の切り上げ圧力が強まるとともに、中国と諸外国との貿易摩擦も激化している。内需を拡大するには、家計所得の向上や社会保障の充実を通じて、消費者の将来に対する不安を軽減することが重要である。
Ⅴ.中国の成長モデル転換の国際的波及
大国優位性の発揮と中国のグローバル大国としての台頭は、互いに促進し合う関係にある。この相互強化のプロセスは、需要・技術・供給・標準という四つの次元を通じて、世界経済の構造そのものにも及んでいる。
まず、中国では、供給力強化と比べて内需拡大が後れているものの、今後も諸外国を上回る成長率が見込まれることから、世界経済における中国市場の重要性は一層高まると考えられる。中国は半導体、化学製品、高級消費財、農産物、エネルギー資源などの主要輸入国であり、中間所得層の拡大に伴い教育・医療・観光などサービス分野の国境を越えた需要も増加している。中国国内の景気動向は輸出と輸入の数量と価格の変化を通じて、世界に波及していくのである。
この巨大な国内需要は、次に技術革新を加速させている。主に国内市場を収益基盤とする中国のハイテク企業は、人工知能、新エネルギー車、EV用電池、5G通信、量子技術などへの大規模な研究開発投資を行っている。特に電気自動車や再生可能エネルギー分野では、規模の経済性を活かして国際競争力を急速に高めており、世界的な技術革新や脱炭素化を促進している。しかし同時に、この技術力の台頭は米中間の技術覇権競争を激化させ、経済安全保障をめぐる新たな緊張を生み出してもいる。
技術競争の激化は、さらにグローバル・サプライチェーンの再編を促している。従来、中国の産業集積はサプライチェーンの中核として世界経済の効率性を支えてきた。しかし近年、米中戦略競争の激化や地政学的リスクの高まり、新型コロナウイルス感染症の経験を経て、各国は「デリスキング」や「チャイナ・プラスワン」を推進し、サプライチェーンの強靭化・多元化を図っている。これは世界経済の効率性と経済安全保障の間のトレードオフを顕在化させたものであり、その背景には中国への依存度が高まりすぎたという認識がある。
そして、中国がグローバル市場の需要・技術・サプライチェーンの各側面で存在感を増していることは、国際標準の形成にまで影響を及ぼしている。実際、電気自動車、蓄電池、5G通信、モバイル決済、電子商取引における物流モデル、ドローンなど、中国市場で普及した製品やサービスが、海外展開を通じて国際的な規格や市場慣行の形成に影響を及ぼす事例も増えている。これはかつて米国市場が世界標準を主導した構図と類似している。
以上の四つの次元は相互に独立した現象ではなく、密接に関連している。巨大な需要が技術革新を加速し、技術競争がサプライチェーンの再編を促し、市場規模が標準形成の主導権をもたらす。この一連の動きの起点は一貫して中国の大国優位性にある。
こうした相互作用を踏まえると、各国は中国との関係において、協力か競争かを一律に選択するのではなく、経済的利益と安全保障上のリスクを総合的に勘案することが求められる。中国との関係を全面的に遮断したり、無条件に依存したりするのではなく、分野に応じて協力と競争、依存と自立の均衡を慎重に調整することが肝要である。
中国の大国優位性は、今後も世界経済の基本的な与件であり続けるだろう。各国は、中国の市場規模や技術力を前提として、自国の競争力とサプライチェーンの強靭性を高めるとともに、透明性、公平な競争、知的財産権保護などの共通ルールを通じて、中国との経済関係を安定的に管理する必要がある。中国を世界経済から切り離すことは現実的ではない以上、相互依存の利益を維持しながら過度な依存を抑制する「デリスキング」を進めることが、より安定的で持続可能な国際経済秩序の構築につながる。
野村資本市場研究所『中国情勢レポート』No. 26-03、2026年9月10日からの転載
