

| 執筆者 | 平口 良司(明治大学) |
|---|---|
| 研究プロジェクト | 経済の非対称性と日本経済の課題 |
| ダウンロード/関連リンク |
このノンテクニカルサマリーは、分析結果を踏まえつつ、政策的含意を中心に大胆に記述したもので、DP・PDPの一部分ではありません。分析内容の詳細はDP・PDP本文をお読みください。また、ここに述べられている見解は執筆者個人の責任で発表するものであり、所属する組織および(独)経済産業研究所としての見解を示すものではありません。
産業経済プログラム(第六期:2024〜2028年度)
「経済の非対称性と日本経済の課題」プロジェクト
経済学の教科書的な見方によれば、貨幣供給量の増加などの金融政策の変更は、短期的にはマクロ経済安定に寄与するものの、長期的には物価に影響をもたらすのみで生産や消費など実質的な経済変数には影響を与えない。金融政策の理論的研究も、これまでは短期的な政策効果に関するものが相対的に多い傾向にあった。しかし、大恐慌期の1930年代に唱えられた長期停滞論の研究が見直されていることもあり、経済成長と金融政策の長期的関係についての研究が近年増加する傾向にある。
本論文において私は、古典的な経済成長モデルを用いて金融政策、具体的には金利政策が経済成長率にもたらす影響を研究した。既存の理論的研究との違いは、経済主体の異質性の考察である。研究で私の用いたモデルでは多数の起業家が設備投資を行うが、その投資による資本蓄積がどれだけ生産に寄与できるかという投資の生産性が起業家によって異なる。異質性がない場合、これまで理論的によく知られているように、経済モデルにおいて金利政策は経済成長率に一切影響を与えず、一方社会厚生を減らすのみとなる(社会厚生とは消費者の物質的な幸福の程度を表す経済学的な概念である)。
私の得た結果はいくつかある。まず、起業家に異質性がある場合、名目金利と経済成長率とのあいだには逆U字の関係が発生する。つまり、金利が低いうちは金利上昇が成長率にプラスの影響を与えるものの、金利が高くなるにつれ、金利上昇が経済成長にマイナスの効果をもたらすというものである。一方社会厚生と金利との間にも逆U字の関係があることが分かった。
名目金利は、貨幣に代表される流動的な金融資産保有にかかる機会費用といえる。こういった機会費用のかかる流動資産を人々が持つ一つの要因は、財・サービスの消費の際の決済に当該資産を用いるためである。つまり名目金利は消費への一種の間接的な課税と解釈できる。名目金利が低い限り、金利の引き上げは消費を減らし、資源を貯蓄、そして投資へと移す効果がある。そのため経済が成長する。しかしこの効果にも限界があり、あまりに名目金利が高くなると、所得を得る動機が減り、経済活動そのものが低下してしまい、成長に悪影響となる。そのため金利と成長率との間には非単調な関係がある。
日本、アメリカをはじめとする諸先進国では2026年現在、名目金利が上昇傾向にある。その一因として、消費者物価指数が継続的に上昇している中で、中央銀行が政策金利を引き上げていることが挙げられる。名目金利の上昇は、物価上昇を食い止める効果はあるものの、景気を悪化させるとするエコノミストも少なくない。その理由として、名目金利の上昇が物価上昇率を上回る場合、実質金利増が設備投資を抑制する悪影響があるためである。下の図は、日本の過去20年間の長期金利と経済成長率(実質)の動向を散布図で示したものである。このグラフは何ら因果関係を示すものではないが、金利と成長率との間のある種の非単調な関係を示唆しているといえる。本論文が示すように、名目金利の上昇は、消費から投資への資源再配分をもたらし、経済成長率を高める良い面もある。金利が経済に与える(正の)影響についてはさらなる精査が必要であろう。
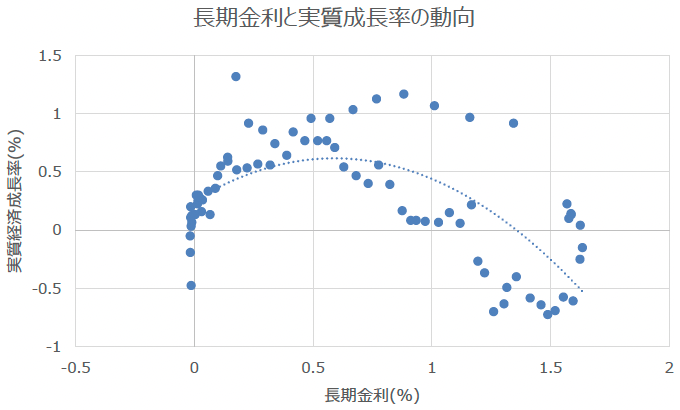
長期金利は10年物国債の利回りを使用した。
