

| 執筆者 | 川本 真哉(立教大学)/宮島 英昭(ファカルティフェロー) |
|---|---|
| 研究プロジェクト | 企業統治分析のフロンティア |
| ダウンロード/関連リンク |
このノンテクニカルサマリーは、分析結果を踏まえつつ、政策的含意を中心に大胆に記述したもので、DP・PDPの一部分ではありません。分析内容の詳細はDP・PDP本文をお読みください。また、ここに述べられている見解は執筆者個人の責任で発表するものであり、所属する組織および(独)経済産業研究所としての見解を示すものではありません。
産業経済プログラム(第六期:2024〜2028年度)
「企業統治分析のフロンティア」プロジェクト
分析の目的
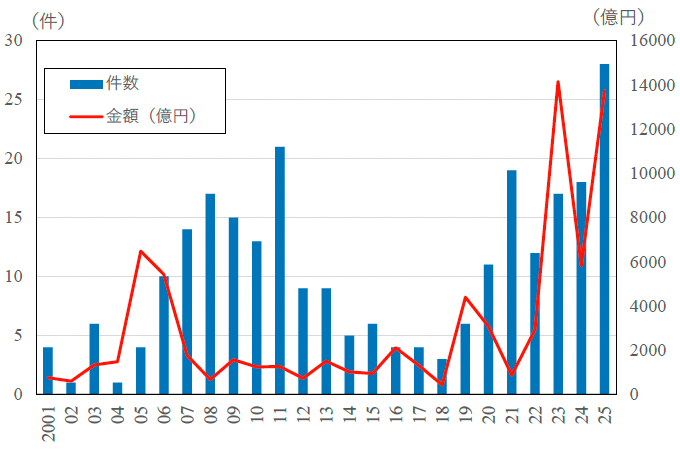
2000年代に入ってMBO(Management Buy-out:マネジメント・バイアウト)による非公開化が増加した(図1)。2000年代半ばから増加したMBOは2011年に20件を超えた。その後いったん2010年半ばには低調に推移した後、2020年から再び増加に転じ、近年では年間30件に迫ろうという動向を示している。2000-2024年のTOBによる非公開化案件654件に対して、MBO案件は33%を占める。本稿ではこうした動向を踏まえ、経営陣の事前の所有比率、バイアウト・ファンドの参画、負債の利用などのMBOのストラクチャーがいかにMBOの実施動機に反映し、それが事後の企業行動やパフォーマンスをどのように規定するかについて検証することを課題としている。
MBOの実施動機
まず、MBOの実施動機については、広い意味のパフォ-マンスの低迷、つまり、事業再組織化の必要や、アンダーバリュエーションの解消が、MBOによる非公開化の重要な要因であることが確認された。また、成長機会が乏しい企業の潤沢な手元流動性の存在は、株式非公開化を促す要因になっていることも示された。もっとも、理論的な想定とは異なって、レバレッジ向上の余地の高い低負債企業がMBOを選択するという傾向はみられず、むしろ日本では高負債企業がMBOを選択する傾向が高く、この傾向は2010年代後半により顕著であった。このことは日本のMBOが、PEなどの機関投資家ではなく、経営者に主導されているという理解と整合的である。あわせて、所有構造もMBOの実施にとって見逃せない要因となっていることがわかった。特に外国人投資家の持分が高い企業ほどMBOによる非公開化に踏み切っている。所有構造が流動的で、TOBの成立確率が高い案件でMBOが実施されていると推察される。
そして興味深いことに、アクティビストによる大量保有の経験がある企業ほど、MBOを実施していることが確認された。特に2010年代後半からこの傾向が明確になっている。アクティビストの経営介入やそこから展開する敵対的買収への懸念が企業をMBOへと突き動かす局面に入ったことがわかる。
MBO後のエグジット
ついで、MBOのストラクチャーがその後のエグジットの経路に与える影響について検証を試みた。それによると、海外のMBOのエグジットの動向と同様に、ファミリー企業は特に再上場というエグジット手法を選択せず、非公開化状態を維持する傾向にあることが確認された。その一方で、ファンド関与案件では、再上場や他企業とのM&Aが促されることも示された、ファンドは投資を回収し、リターンを獲得するために、エグジットを狙っていっているという共通の傾向が読み取れる。なお、ファンドを国内と海外に分けた場合、両者ともに再上場、M&Aを通したエグジットに積極的であり、ファンドの所在地の違いはエグジット経路選択に差異を与えていないことも示された。
MBO後のパフォーマンス
最後に、可能な限り非公開化後の財務情報を収集し、MBO案件における事後パフォーマンス改善について検証を行った。その結果、MBO案件において事後的なROAの改善がみられ、特にその改善の主因が資産リストラクチャリング(資産の整理)であることがわかった。さらに、MBOのストラクチャーを分割すると、非ファンド(純粋MBO)案件でROAの改善が明確であり、インセンティブ・リアライメントの効果が観察された。また、低負債企業の案件において資産リストラクチャリング、それによる経営効率性の改善が観察されることがわかった。負債による経営規律付けが効きやすい企業ほど事後的なパフォーマンス改善を実現したというこうことである。他方、ファンド案件では、事業リストラの促進、財務戦略の変更は進んだものの、明確なパフォ-マンス改善効果は確認できない。この結果は、これまで国内PEを中心としたファンドは、ターゲットのバリューアップの点で十分な成果を残せていないことを示唆する。
政策的インプリ―ションと今後との課題
本稿の検証から、MBOはキャッシュフローが安定しながらも、株価が低迷した成熟企業にエグジットや企業再構築へのルートを提供していることが判明した。ここから、少数株主の富を公正性担保措置(*)で確保しつつ、自発的な非公開化のツールを用意しておくことは、企業セクター、ひいては経済全体の効率性の上昇につながる可能性があると理解できる。
しかしながら、そうしたMBOの行動選択はどこまで合理的なものかについてはなお検討の余地があろう。また、今回、MBOによるパフォーマンス改善が観察されたが、それは上場維持しながらではなく、上場廃止しなければできなかったのであろうか。そもそも上場廃止してからリストラクチャリングを行う企業の特徴はどこに求められるのであろうか。PEの関与については、明確なバリュ-アップを実現していないが、これは国内PE側のハンズオン能力に起因するもののであろうか。近年増加する海外PEの関与のケ-スを含め非公開化後のサンプルの拡張を図りつつ、これらの問いに答えることが、今後の課題である。
(*)経済産業省「公正なM&Aの在り方に関する指針」(2019年)で示された具体的な手続的措置の総称。代表例は特別委員会の設置、外部専門家の独立した助言の取得など。
