

| 執筆者 | 久保 克行(早稲田大学)/小澤 彩子(株式会社日本政策投資銀行 / 早稲田大学) |
|---|---|
| 研究プロジェクト | 企業統治分析のフロンティア |
| ダウンロード/関連リンク |
このノンテクニカルサマリーは、分析結果を踏まえつつ、政策的含意を中心に大胆に記述したもので、DP・PDPの一部分ではありません。分析内容の詳細はDP・PDP本文をお読みください。また、ここに述べられている見解は執筆者個人の責任で発表するものであり、所属する組織および(独)経済産業研究所としての見解を示すものではありません。
産業経済プログラム(第六期:2024〜2028年度)
「企業統治分析のフロンティア」プロジェクト
2010年代以降、日本ではコーポレートガバナンス・コードやスチュワードシップ・コードの導入・改訂を契機として、企業統治改革が大きく進展してきた。社外取締役の増加、経営者報酬制度の見直し、サクセッション・プランの導入などを通じて、取締役会の役割や経営者への規律付けは大きく変化している。近年では、こうした制度が形式的に整備されたかどうかではなく、それらが企業行動や経営のあり方にどのような変化をもたらしたのかという「企業統治の実質化」が重要な論点となっている。
こうした議論の中で、取締役会の役割はしばしば監督強化、経営者報酬、企業業績との関係から分析されてきた。しかし、企業統治のあり方は経営者だけでなく、企業内部で働く従業員のインセンティブや報酬構造とも関係している可能性がある。特に日本企業では、長期雇用や内部昇進を基盤とした人的資源管理が広くみられ、従業員の行動は現在の賃金だけでなく、将来どの職位に到達できるのか、またその職位にどの程度の報酬が付随するのかというキャリア構造からも影響を受けると考えられる。しかしながら、企業統治改革がこうした企業内部の報酬構造とどのように関係しているのかについては、これまでほとんど検証されていない。
そこで本研究は、厚生労働省「賃金構造基本統計調査」の調査票情報と、日本経済新聞社「コーポレート・ガバナンス評価システム(NEEDS-Cges)」に収録された企業財務・コーポレート・ガバナンス情報を接続し、2015年から2023年までの上場企業に勤務する65万人超の正社員を対象として分析を行った。賃金構造基本統計調査では、非役職者、係長級、課長級、部長級といった職位情報を企業間で比較可能な形で観察することができる。本研究はこの特徴を活用し、企業業績と従業員賃金との関係が組織階層によってどのように異なるのか、社外取締役比率がこうした短期的な賃金の業績感応度や職位間賃金差と関係しているのかどうかについて検証した。
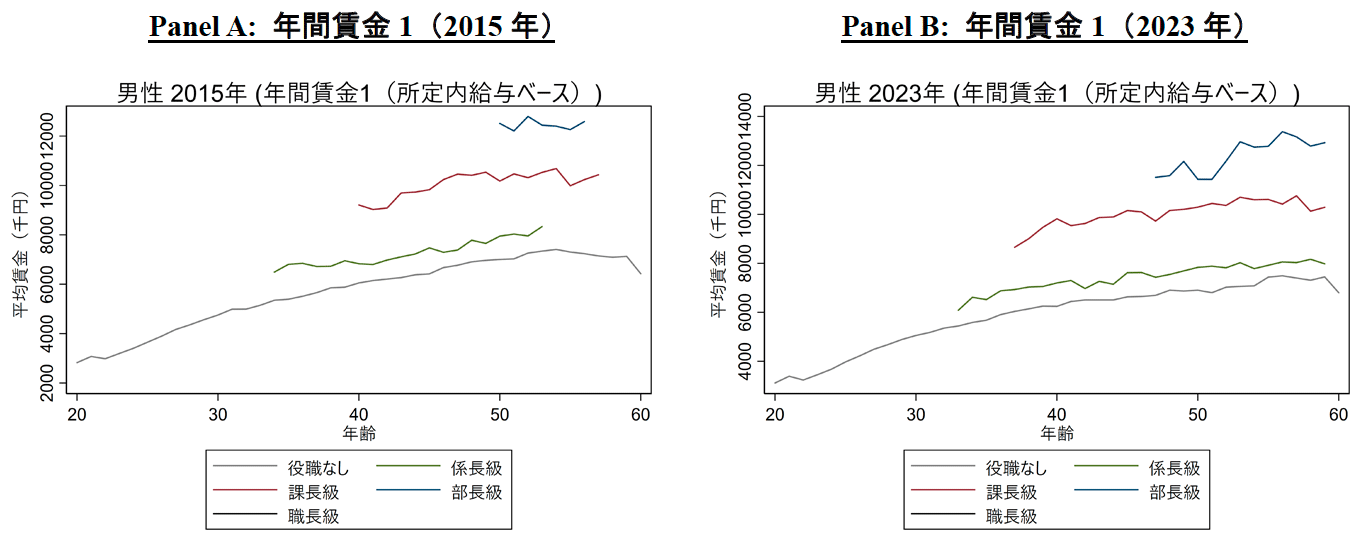
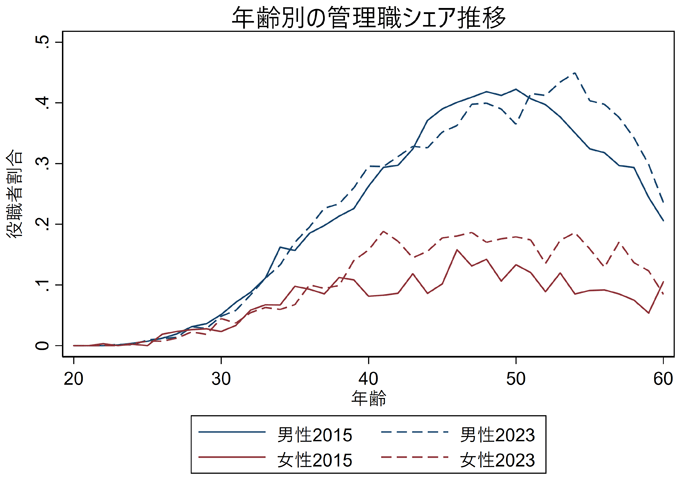
まず、本研究が分析対象とする企業内部の報酬構造について、基礎的な事実を確認する。図1は、職位別の年齢・賃金プロファイルを示している。同じ年齢であっても上位職位ほど賃金水準は高く、特に課長級や部長級では非役職者との間に大きな賃金差が存在することがわかる。また、役職別の賃金プロファイルは全体で観察されるほど急峻ではなく、中高年層では特に、比較的緩やかな形状となっている。一般に日本企業の報酬構造は、年齢とともに賃金が上昇する年功的要素を持つことが広く知られているが、これらの結果は、その背景に同一職位内での賃金上昇だけでなく、企業内部の昇進過程が関連している可能性を示している。こうした解釈は、年齢別の役職者割合をプロットした図2からも裏付けられる。若年層では役職者はほとんど観察されないが、30代後半以降になると管理職割合は大きく上昇する。以上から、本研究で用いる職位区分は企業内部のキャリア階層と概ね対応しており、職位間賃金差を企業内部のキャリア構造と関連付けて解釈することには一定の妥当性があると考えられる。
続いて回帰分析により、社外取締役を中心とするコーポレート・ガバナンスの違いが、こうした企業内部のインセンティブ構造とどのように関係しているのかを検討した。ここで想定される経路は二つである。第一は、企業業績を当期の賃金へ反映させる業績連動型のインセンティブである。第二は、昇進に伴う報酬差を通じた昇進インセンティブであり、これは Lazear and Rosen(1981)に代表されるトーナメント理論とも関連している。本研究では、社外取締役比率がこれら二つの経路とどのように関連しているのかを検証した。
分析の結果、企業業績(ROA)と従業員賃金との間には正の関係が統計的に有意な水準で確認された。また、その関係は非役職者や係長級よりも、課長級や部長級といった上位管理職において強く観察された。これは、企業業績が従業員報酬に反映される度合いが企業内部で一様ではなく、より大きな責任や権限を担う管理職ほどその程度が大きいことを示唆している。また、社外取締役比率との関係については、明確な証拠は得られなかった。すなわち、社外取締役比率の高い企業において、従業員の業績連動型報酬が特に強いという関係は確認されなかった。
これに対し、社外取締役比率と企業内部の職位間賃金差との間には明確な正の関係が観察された。主要推計によれば、社外取締役比率が10パーセントポイント高い企業では、非役職者との年間賃金差が係長級で約7〜8万円、課長級で約22万円、部長級で約36万円大きいことと関連している。また、その関係は組織階層を上がるほど強くなることが確認された。
以上の結果は、社外取締役比率の高い企業では、当期の企業業績と従業員賃金との連動性が強いというよりも、企業内部の組織階層に沿った賃金勾配がより急であることを示している。このパターンは、内部労働市場において上位職への昇進に伴う経済的報酬が大きいことと整合的であり、昇進インセンティブやトーナメント型インセンティブという、第二の経路の観点から解釈することができる。
もっとも、本研究が示しているのはあくまで条件付き相関であり、社外取締役が職位間賃金差を因果的に拡大させたことを意味するものではない。もともと成果主義的な人事制度や急な報酬階層を採用している企業が、それと整合的なガバナンス構造として社外取締役を多く選任している可能性もある。それでも本研究の結果は、コーポレート・ガバナンスの経済的帰結が、企業業績や経営者報酬だけでなく、企業内部における従業員間の報酬構造とも関連している可能性を新たに示唆している。企業統治改革の影響を評価する際には、企業価値や経営者行動だけでなく、企業内部の昇進インセンティブや報酬設計との関係にも目を向けることが重要かもしれない。
- 参考文献
-
- Lazear, E. P., & Rosen, S. (1981). Rank-order tournaments as optimum labor contracts. Journal of Political Economy, 89(5), 841–864. DOI: 10.1086/261010.
