

| 執筆者 | 上野 貴弘(電力中央研究所) |
|---|---|
| 研究プロジェクト | 日本の気候変動対策の総合的研究:GX, EU国境炭素調整と米国の気候変動政策 |
| ダウンロード/関連リンク |
このノンテクニカルサマリーは、分析結果を踏まえつつ、政策的含意を中心に大胆に記述したもので、DP・PDPの一部分ではありません。分析内容の詳細はDP・PDP本文をお読みください。また、ここに述べられている見解は執筆者個人の責任で発表するものであり、所属する組織および(独)経済産業研究所としての見解を示すものではありません。
貿易投資プログラム(第六期:2024〜2028年度)
「日本の気候変動対策の総合的研究:GX, EU国境炭素調整と米国の気候変動政策」プロジェクト
背景と目的
欧州連合(EU)は2026年1月に炭素国境調整メカニズム(CBAM)の本格実施を開始した。CBAMは対象品目(鉄鋼・鉄鋼製品、アルミニウム、セメント、アンモニア・肥料、水素、電気)の輸入事業者(importer)に対し、その輸入品の体化排出量(embedded emissions)に応じて炭素コストを賦課する措置である。体化排出量は対象品目の生産工場で発生する二酸化炭素等の排出量だけではなく、その原材料や部品の製造時に発生する排出量もそれらが対象品目である限り、加算して算出する。
本格実施の開始に先立つ2025年12月、欧州委員会は輸出国別に、対象品目ごとの排出原単位(輸入品1トンあたりの温室効果ガス排出量)のデフォルト値を公表した。デフォルト値は、輸入者が実排出量に基づく報告を行わない場合に使用するものであり、欧州委員会によれば、国別の平均値を想定した値となっている。実際の負担額の算定に用いる数字であることからデフォルト値の品目粒度は細かく、概して、貿易コード8桁の品目ごとに設定されている。
これまでCBAMの影響分析では、8桁の貿易コードよりも大括りな産業分類に対する平均的な排出原単位が用いられており、各分類に属する個別品目への影響は十分には捉えられていなかった。そこで本稿では、輸入量が比較的大きい品目を対象に、欧州委員会が設定したデフォルト値を用いてCBAMの炭素コストを計算し、そのコストが輸入品の価格に対して、どの程度の割合であるのか、つまりCBAMの負担がどれほど大きいのかを推定した。
主な成果
表はその推定結果を示したものである。それぞれの品目について、輸入重量上位5カ国・地域を取り上げて、各国・地域からの輸入単価に対するCBAMコストの割合を計算した。また、比較対象として、EU域内生産品についても、販売単価に対する排出量取引制度(EU ETS)のコストの割合も示した。表に示されているように、CBAMのコストの大小は輸出国と品目の組み合わせ次第である。単価に対するCBAMのコストの比率が1%程度の組み合わせもあれば、100%を超える、つまりCBAMのコストがもともとの単価を超える組み合わせもある。
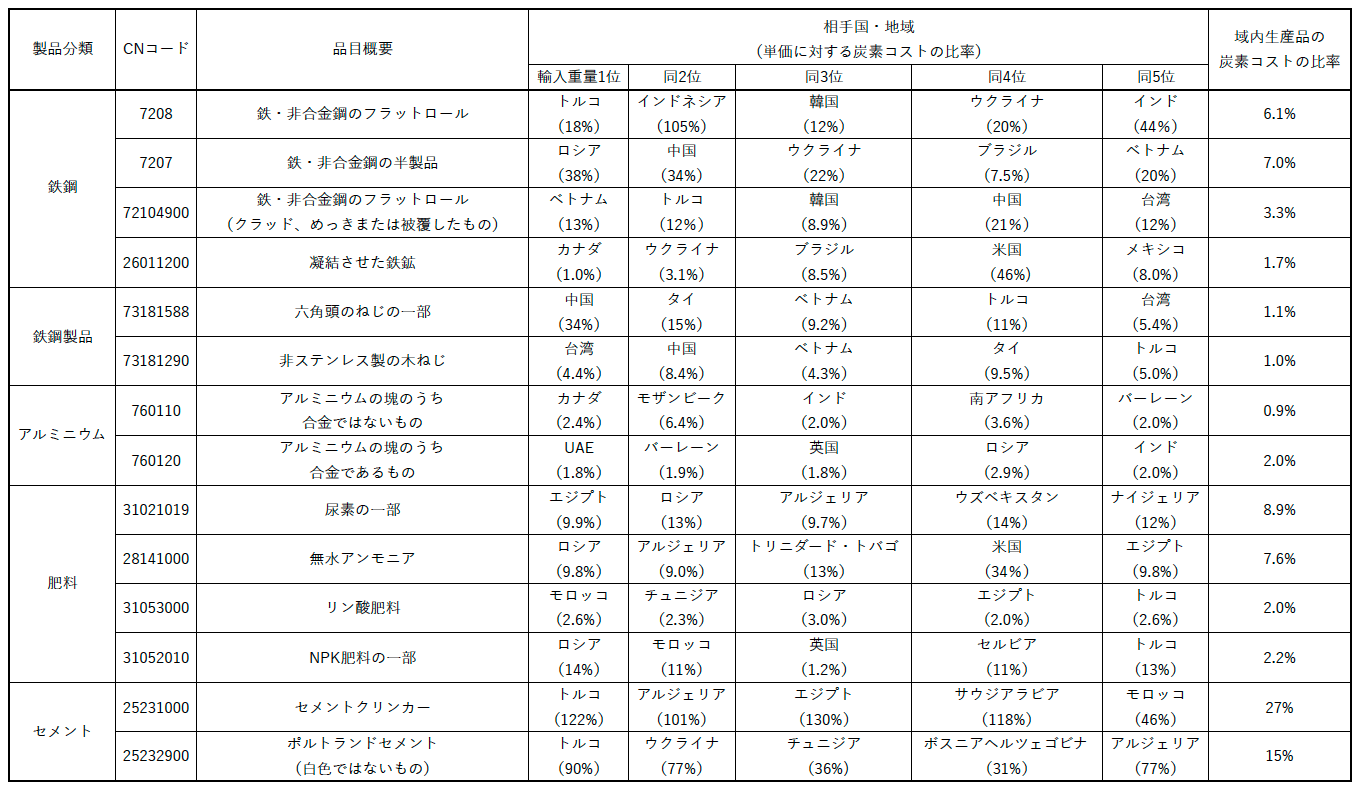
CBAMのコスト比率にばらつきが生じるのは、同じ製品でも国・地域間で製造プロセスに相違があり、排出原単位に差が出るためである。たとえば、インドネシアとインドからの鉄鋼輸入は炭素コストの比率が相対的に大きいが、それぞれニッケル銑鉄および石炭直接還元鉄という高排出なプロセスが存在するためと考えられる。他方、ブラジルからの鉄鋼輸入はその比率が小さいが、ユーカリを原料とする低排出な木炭製鉄がこれに寄与している。こうした製造プロセスに起因するコストのばらつきは他の製品分類でも大なり小なり生じている。
さらに、この推定結果を踏まえて、CBAMの影響を考察し、①鉄鋼については、CBAM単独ではなく、アンチダンピング税、セーフガード、ロシアへの制裁を踏まえて、貿易への影響を見るべきこと、②輸出国側の立場に立てば、デフォルト値が実態以上に高いと目される品目では実排出量を用いることで負担を減らせること、③高排出プロセスを想定したデフォルト値が設定されている品目では自国内の低排出プロセスからの製品をEUへの輸出に振り向けることで負担を軽減できることなどを論じた。
日本への示唆
日本からEUへの輸入品について品目別のCBAMコストを集計すると、コストの9割弱が鉄鋼で発生しており、平均単価に対するコストの割合でみると9.5%を占める。このコスト割合は無視できない規模であるが、他の主要な輸出国と比べるとかなり小さい。これはデフォルト値が相対的に小さいことに加えて、輸入単価が高いことによる。8桁の品目別でみると、日本からの輸入額が最大であるのは方向性電磁鋼板であるが、もともとの輸入単価が高く、炭素コストの割合は8.3%に留まっている。同様の傾向は鉄鋼製品に当てはまり、対象全品目のCBAMコストを足し上げると、単価に対する割合が1.2%に留まる。この値も主要輸出国と比べて圧倒的に小さい。
もともとの輸入単価が高くても競争力を有しているのは、日本からの輸入が高付加価値品に偏っているためと推測され、CBAMの炭素コストが課せられても、影響は当面、限定的と予想される。
