

| 執筆者 | 内田 交謹(早稲田大学) |
|---|---|
| 研究プロジェクト | 企業統治分析のフロンティア |
| ダウンロード/関連リンク |
このノンテクニカルサマリーは、分析結果を踏まえつつ、政策的含意を中心に大胆に記述したもので、DP・PDPの一部分ではありません。分析内容の詳細はDP・PDP本文をお読みください。また、ここに述べられている見解は執筆者個人の責任で発表するものであり、所属する組織および(独)経済産業研究所としての見解を示すものではありません。
産業経済プログラム(第六期:2024〜2028年度)
「企業統治分析のフロンティア」プロジェクト
組織内における昇進トーナメントは重要なインセンティブ・メカニズムであることが知られており、先行研究では役員間のトーナメントがリスクテイクや企業パフォーマンスに影響することが示されている。特に日本では、終身雇用制が存在し、かつては転職の機会が限られていたことから、企業内のトーナメントの重要性が高かったと考えられる。しかしながら、筆者が知る限り、トーナメントが経営者交代に与える影響を分析した研究は多くない。
本研究は、日本の(広い意味での)上場子会社を対象に、親会社のトーナメント期間が子会社の親会社派遣経営者交代に与える影響を分析する。上場子会社を対象とする第一の理由は、同一企業内でのトーナメントと経営者交代の関係は、両社に影響する観察不能な企業特性を通じて相関を持つ可能性(内生性の懸念)を否定できないことにある。第二の理由は、上場子会社における親会社派遣の経営者交代が、少数株主利益の収奪につながる可能性を分析するためである。親会社派遣の経営者交代は、親会社のトーナメントの一部として実施されており、子会社の価値最大化に貢献しない可能性がある。したがって、上場子会社の経営者交代を分析することで、トーナメントの負の側面を明らかにできる可能性がある。
これらの議論を基に、本稿は次の2つの仮説を検証する。
仮説1: 親会社のトーナメント期間が長くなるほど子会社が親会社派遣の経営者交代を実施する確率が高くなる。
仮説2: 親会社派遣の経営者交代は、その他の経営者交代に比べて、交代後のパフォーマンスが好ましくない。特に、親会社が長期のトーナメントを実施する場合にその傾向が強くなる。
本稿は、持株比率10%以上の上場企業株主を持つ1,264社の2002~2022年度、 11,714 企業年のデータを用いて、これらの仮説を検証した。トーナメント変数としては、親会社の現職経営者の入社から取締役就任までの年数を採用している。親会社派遣の経営者交代は、親会社での勤務経験がある新任経営者への交代と定義する。
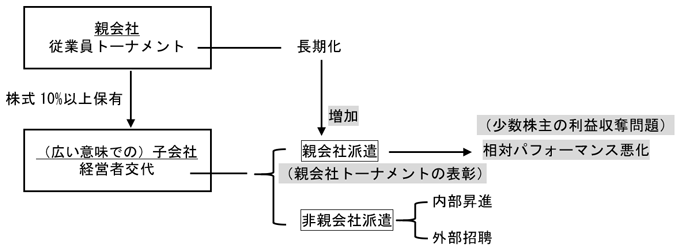
仮説1については、ロジット回帰分析、二段階最小二乗法、親会社が30年超のトーナメントを実施している子会社を処置群とした傾向スコアマッチングのすべての分析で、親会社のトーナメント期間が長くなるほど、子会社が親会社派遣の経営者交代を実施する確率が高くなるという結果が得られた。また、親会社のトーナメント期間が10年以下の企業を処置群とした傾向スコアマッチングにおいては、処置群が対照群に比べて親会社派遣の経営者交代を実施する確率が低いという結果が得られた。これらの結果は、仮説1を支持するものである。
仮説2は、サンプル企業が分析期間に実施した1907件の経営者交代(親会社派遣が969件、非親会社派遣が938件)を用いて分析した。経営者交代前後のパフォーマンス変化を、交代後2年間の平均パフォーマンスから交代前2年間の平均パフォーマンスの差として定義したところ、親会社派遣経営者交代はそれ以外の経営者交代に比べて、ROAおよび売上高営業利益率の変化が有意に劣るという結果が得られた。またこの傾向は、親会社が一定期間以上のトーナメントを実施している場合に観察された。これらの結果は仮説2と整合的である。
本稿には、次の貢献がある。トーナメントに関する先行研究は、主にエグゼクティブ間のトーナメントについて分析しているのに対し、本稿は従業員間のトーナメント、特にトーナメント期間に焦点を当て、その経営者交代に与える影響を分析している。また、子会社のパフォーマンスを悪化させるというトーナメントの負の側面を明らかにしている。
経営者交代に関する多くの先行研究は、経営者交代をエージェンシー問題軽減のための規律付けメカニズムとして捉え、主に強制的交代とパフォーマンスの関係を分析してきた。これに対して本稿は、経営者交代には従業員トーナメントの表彰としての側面があることを明らかにしている。最後に、本稿は、親会社が子会社の経営者交代を通じて少数株主の利益を収奪する可能性があることを示しており、コーポレート・ガバナンスの先行研究にも貢献している。
