

成長戦略と上場市場
2026年7月、高市政権は「日本成長戦略」と題し、17の戦略分野を中心とした官民連携の危機管理投資・成長投資を目指すことを掲げた。さかのぼれば、2022年11月、岸田政権が打ち出した「スタートアップ育成5カ年計画」を契機に、スタートアップが政策的に注目を集めてきた経緯がある。スタートアップ(起業)からスケールアップ(成長)へのステップアップが期待されている。
成長に向けた改革は、上場市場(株式市場)にも及ぶ。2022年4月、東京証券取引所(以下、東証)は、かつての市場第1部、市場第2部、マザーズ、ジャスダックから、プライム、スタンダード、グロースの3市場に再編した。このうち東証グロースは、高い成長可能性を有する企業向け新興市場としての役割を担う。東証グロースへの上場、すなわちIPO (initial public offering) には、流通株式時価総額5億円以上など、いくつかの要件が課される。また、東証マザーズ時代に導入された「10年ルール」に従い、上場10年経過後に時価総額40億円以上の上場維持基準が適用され、2030年3月以降、上場後5年経過後に時価総額100億円以上に引き上げられる予定だ(注1)。市場から企業へさらなる成長が求められている。
IPOによる公募と売出
IPOは、多くの企業にとって成長過程における大きな転換期だ。企業は、IPOに伴って新株を発行して資金を調達する。これを「公募」(primary offering) と呼ぶ。IPOは、株式市場へのアクセスを通じて、エクイティファイナンスを可能にし、さらに資本構成の再調整を通じて新たなデットファイナンスを呼び込む契機となり得る。企業は資金調達を通じて成長を目指す。
もっともIPOは公募だけではない。既存株主による株式の売却もある。これを「売出」(secondary offering) と呼ぶ。売出は公募と異なり、創業者などの既存株主の株式を売却するだけで企業自体にキャッシュは流入しないが、既存株主にとってIPOが投資分を回収する出口戦略 (exit strategy) として機能する。既存株主は、企業の支配権を失う代わりに多額の創業者利得を得ることもある。
IPOの前段階:未上場市場
IPOは創業後すぐに到達できるわけではない。企業は、IPOに至るまでの間、未上場市場で資金を調達し、株式を取引する機会を必要とする。上場市場では、上場審査のために厳格な審査基準や情報開示が求められる。他方、未上場市場では、有価証券届出書の提出の免除(少額免除)や簡易な様式の有価証券届出書を用いる少額募集制度など、一定の条件のもと情報開示の負担が軽減されている。上場前に事業評価や株式の売買が進めば、IPO後の上場市場を成長に向けた資金調達の場として、より有効に活用できる。未上場株を機動的に売却できる環境が整えば、とりわけ、既存株主の出口戦略としてM&A (mergers and acquisitions) が機能しやすくなる。
しかし現実には、募集・売出について、有価証券届出書の提出が免除される基準は原則として1億円未満であり、1億円以上5億円未満に適用される少額募集制度では、有価証券届出書の記載が一部省略可能とはいえ、開示を簡易化する効果がさほど大きくない(注2)。また、少人数私募では、過去3ヶ月間の勧誘の対象者を合計で50名未満にする必要がある。さらに、2018年3月、グリーンシート市場が廃止されて以降、組織化された店頭市場も十分に機能していない (Tadokoro & Honjo, 2026)。未上場株の流通市場が未発達なため、既存株主の出口戦略として、M&Aが市場価格で評価されないなど十分有効にはたらかず、転売も容易でないため、結果的にIPOに過度に依存することになる。高成長企業の誕生に向けては、主要国並みの少額公募の募集額上限の引き上げや勧誘規制の見直しなど、未上場市場の規制緩和と環境整備が求められる。
IPO時の公募・売出総額
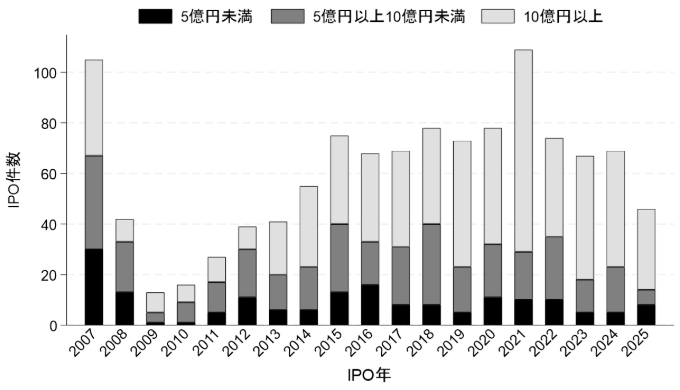
図1に、2007-2025年の新興市場(東証グロース、名証ネクストなど)におけるIPOの推移を示す。IPO時の公募・売出総額は、平均28.7億円、メジアン11.0億円であり(サンプルサイズ:1,144)、東証グロースに限定しても平均41.3億円、メジアン20.0億円にとどまる(サンプルサイズ:231)。図1に示すとおり、公募・売出総額が5億円あるいは10億円に満たないIPOが一定数存在し、うち公募・売出総額が1億円未満のIPOは、アンビシャス、セントレックス、Q-Boardに上場した4社存在する。こうしたIPOは、現行の少額免除の金額基準に近い規模であり、「スモールIPO」、見方によっては「拙速なIPO」と呼べるかもしれない(注3)。規模の小さいスモールIPOの影響について、これまでいくつか検証が行われてきた (Bartlett III et al., 2017; Rose & Solomon, 2016)。総じて、規模の小さいスモールIPOほど、その後のパフォーマンスが低い傾向がみられている。
売出比率の推移
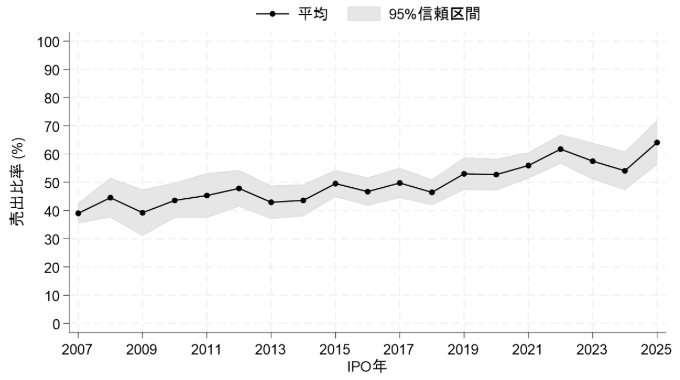
日本の新興市場におけるIPOの特徴として、他のアジア諸国と比較して、公募・売出のハイブリッド型が多く、売出の利用割合が高い傾向がみられている (Kim & Weisbach, 2008)。図2に、公募と売出の合計のうち売出の占める比率で定義した「売出比率」の推移を示す。売出比率は、全期間で平均50.4%、メジアン50.3%であり、売出が平均的に過半数を占めている。新興市場で新たな資金調達を目指すならば、売出比率は低くなると考えられるが、実際には、売出比率の増加傾向がみられる。日本の新興市場におけるIPOは、資金調達だけでなく、既存株主の株式の流動化や出口戦略としての役割を色濃く反映している(注4)。
高い売出比率の背景には、金融機関に対する株式保有の規制の影響も考えられる。銀行などの金融機関は、一般事業会社の総議決権の5%(保険会社は10%)を超えて保有することが原則として制限されている。もっとも一定の条件のもとで投資先企業の株式を保有できる例外が設けられているが、保有期間などに制約がある場合もある。日本には銀行系ベンチャーキャピタルが多数存在し、こうした制度的な制約を背景として、IPOが金融機関にとって投資先企業の株式を売却する機会になり得る。成長に必要な投資を継続し、拙速なIPOを防ぐ視点から、金融機関の株式保有規制のあり方も再検討の余地がある。
おわりに
IPOは、公募による資金調達と、売出による株式流動化(出口戦略)の二つの役割をはたす。日本の新興市場では、公募・売出総額5億円未満あるいは10億円未満といったスモールIPOが散見されるが、未上場市場が十分に機能しない現状では、新興市場のIPOに出口戦略としての役割が期待されることはある程度やむを得ない。
ただし、IPOが既存株主の出口戦略の役割、いうなれば「IPOゴール」にとどまるならば、IPO後の持続的な成長に必要な資金が十分に供給されず、その後の成長が制約されるおそれがある。新興市場で公募による資金調達が活性化し、それがIPO後の高成長につながるためには、その前段階にあたる未上場市場においても新株発行による資金調達や既存株式の売買が活発に行われることが重要であり、その実現に向けての規制緩和を含めた環境整備が必要だろう(注5)。
今後、株式市場の改革が企業の成長にどのように影響するか、スモールIPOがその後の成長につながるか、さらに、未上場市場の環境整備がスタートアップの成長の礎になり得るかについて、実証的な検証が求められる(注6)。
謝辞
本稿の執筆にあたって、池田雄哉氏ならびに田所創氏とのそれぞれの共同研究における議論を参考にした。ここに記して感謝申し上げる。
