

序 建設的対話をし続けた当事者からの報告
筆者は2005年春、まだ「エンゲージメント」という言葉すら定着していなかった時代に、企業価値向上に汗をかく「働く株主」として投資の世界に踏み込んだ。このミクロ/現場での活動に加え、2012年には有志と「山を動かす研究会」という私的勉強会を立ち上げた。背景にある問題意識は、わが国上場企業に広がる低い資本生産性と、それを許容・温存する意思決定構造という「山」を動かさない限り、日本に豊かなマクロ経済社会は訪れない、という点にあった。
その後、スチュワードシップ・コード(2014年)とコーポレートガバナンス・コード(2015年)が整備され、「建設的対話」は資本市場の規範となった。筆者自身、コーポレートガバナンス・コード改訂(2026年7月)の有識者会議や、経済産業省の価値創造経営小委員会(「成長投資ガイダンス」策定)に参画し、対話を促進する立場にもいた。
だからこそ、本稿は現場での厳しい現実から始めなければならない。建設的対話は確かに、企業価値を劇的に引き上げることがある。だが現実には、うまくいかないことのほうが多い。そして、「建設的な対話の一層の促進」だけをいくら唱えても、日本企業の経営変革は大きなうねりにはならない。それが20年を費やして筆者が得た結論だ。
では、なぜ対話は山を動かせないのか、そして何が必要なのか。答えを先にいえば、必要なのは「対話」でも「敵対」でもなく、「法治」である。特定の優れた個人ではなく、個人によらない「構造」が意思決定を規律する仕組みが企業社会に実装されること――各国が経済的切迫の中でいやいやながらたどった道を、日本もまた歩むことである。
1 対話はときとして劇的に効くことがある――しかし、実際には効かないほうが多い
まず、対話が企業価値を大きく向上した例から述べたい。
ピジョン株式会社は、国内で圧倒的なシェアを持ちながら収益性も資本生産性も低く、少子化国家の低成長企業とみられていた。しかし筆者らとの議論を経て、同社は海外成長と高資本生産性への大胆な舵切りを中期経営計画として打ち出し、市場全体が急落した2008年にも株価はおよそ倍増、その後、投資開始時点比で十数倍から二十倍程度の上昇を遂げた。三代の社長にわたる長期投資であった(注1)。
味の素株式会社は、中期経営計画の未達を繰り返し、市場の信頼を失っていた。筆者らが経営陣に持ち込んだのは、ROIC13%、オーガニック売上成長率5%という具体的な目標水準である。これを契機に事業ポートフォリオの変革とアセットライト化が進み、時価総額は約1兆円規模から約4兆円規模へと非連続に拡大した(注2)。
二社に共通するのは、改革意欲にあふれる経営者が投資家の視点を取り込み、海外成長や高収益事業への傾斜的な資源配分――政府が今「成長投資」と呼ぶもの――を対話が起動させたことである。対話は、一定の条件下では確かに効く。
しかし、筆者が20年間に対話した企業の大半では、こうした変革は起きなかった。建設的対話という手法は運用業界に広く普及したが、日本企業社会全体の「山」は動かなかった。理由は市場環境のみではない。手法そのものに内在する構造的な限界である。
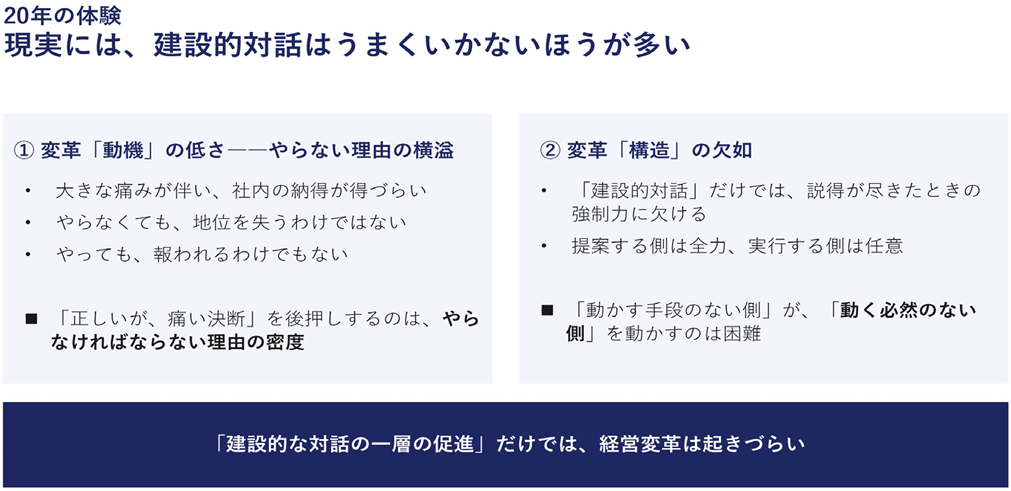
限界は二つに集約される。ファンドの側に、経営者を動かす「手段」がなかった。経営者の側に、動く「必然」がなかった(図1)。
[Click to enlarge]
第一に、経営者にとって最も難しいのは「正しいが、社内に痛みを強要する意思決定」である。そしてこれを後押しするのは、論理ではなく状況だ。やらなくても地位を失うわけではなく、やっても報われるわけでもない――そういう環境では、「やらない理由」が「やらねばならない理由」の密度を上回り、現実には改革は進まない。
第二に、友好的な対話を旗印とする投資家は、説得が通じなくなった瞬間に、その先へ進む制度的な裏付けを持たないことである。経営者との信頼関係が建設的対話の前提である以上、対立を伴う手段は避けようとするインセンティブが働き、行使できる議決権の保有比率も限定的である。提案する側は全力を尽くすが、実行する側は任意なのである。
動かす手段を持たない側が、動く必然を持たない側を動かそうとした。これが友好的エンゲージメントの構造的な弱点であり、「対話の一層の促進」だけでは経営変革が起きづらい理由である。
2 変革を駆動した「個人のリアル」――四つの動機
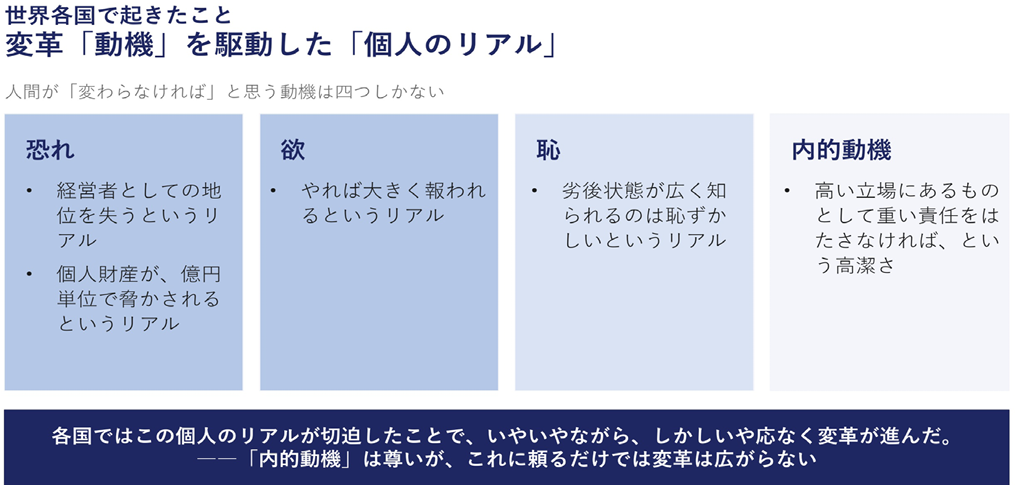
では、他国ではなぜ変革が大きなうねりとなり、山が動いたのか。筆者は20年の投資実務と各国のガバナンス改革史の観察から、人間が「変わらなければ」と行動を大きく変える動機は、最終的に四つに収斂(しゅうれん)すると考えている。恐れ、欲、恥、そして内的動機である(図2)。
[Click to enlarge]
「恐れ」とは、経営者としての地位を失う、あるいは個人財産が億円単位で脅かされるというリアルである。「欲」とは、やれば大きく報われるというリアルであり、「恥」とは、劣後した状態が広く知られることへの羞恥である。そして「内的動機」とは、高い立場にある者として重い責任を果たさなければならないという高潔さである。
内的動機は尊い。筆者が対話した経営者のなかにも、それだけで動いた人々は確かにいた。しかし、残念ながらそのような経営者は例外的存在であった。つまり内的動機だけに頼る限り、変革は属人的な例外にとどまり、構造的にはスケールしないのだ。
後述するが、各国の歴史が示すのは、恐れ・欲・恥という「個人のリアル」が切迫したとき、いやいやながら、しかしいや応なく変革が進んだという事実である。どれほど強固な社会文化も、個人の地位・報酬・名誉・生存が脅かされる局面では後景化する。個人のリアルは社会文化に優先する――これが歴史の示す命題であり、「日本は文化が違う」という理屈はその命題の前に、力を失う。
3 変革を駆動した「構造」――人治から法治
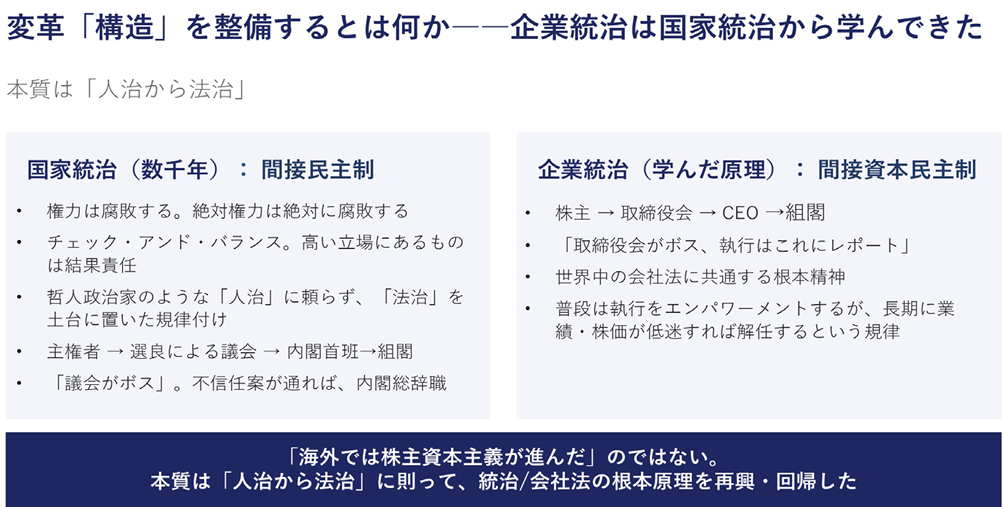
企業統治は、その統治思想と制度設計の多くを、数千年先行する国家統治から学んできた(図3)。国家統治の歴史が示す命題の一つは、「権力は腐敗する。絶対権力は絶対に腐敗する」である(注3)。王制・封建制・絶対君主制といった人治は腐敗と疲弊を繰り返し、人類は多くの血を流しながら、(たとえ優れていたとしても)特定の個人ではなく、仕組みが権力を規律する統治へと歩みを進めた。主権者が選良による議会を選び、議会が内閣首班を選び、首班が組閣する。「議会がボス」であり、日本では、不信任決議を受けた内閣は(10日以内に衆議院を解散しない限り)総辞職する。高い立場にある者は結果責任を負う。チェック・アンド・バランスによる法治の確立――この間接民主制が数千年かけた人類のひとつの到達点である。
[Click to enlarge]
企業統治はこの原理を出発点として採用した。株主が取締役を選出し、取締役会が最高経営責任者(CEO)を選任し、CEOが執行陣を組閣する。取締役会は監督者として、執行の成果が劣ればその長を解任する(注4)。「取締役会がボスであり、執行はそれに報告・説明責任を負う」――この思想は世界中の会社法に共通する根本精神であり、間接資本民主制の本質にほかならない。普段は執行を強くエンパワーメントするが、長期に業績や株価が低迷すれば交代させる。この規律が制度として実装されて初めて、責任は地位に伴う。
ここで二つの誤解を解いておきたい。
第一に、法治とは特定の法令遵守や新たな規制強化を指すのではない。権限と責任を構造として対応させ、意思決定の質を担保する統治原理である。問われるのは「誰が決めるか」ではなく、「どういう構造で決まるか」である。
第二に、人治と法治は二者択一ではない。国家統治の歴史から学んだ通り、賢人が常に現れる保証はなく、絶対的権力は賢人すら腐敗させる。法治は優れた人治の代替物ではなく、その前提条件なのである。筆者の実感では、優れた人治を実践する経営者ほど、法治を軽んじない。自らの判断の限界と権力の誘惑を知るからこそ、自らを拘束する規律を喜んで受け入れるのである。
この原則が実質として機能しているかを測る、重要な手掛かりがCEO交代の実態である。米国では、2019年公表の分析で、ラッセル3000構成企業の退任CEOの52%が強い圧力下で退任した可能性があると推計されている(注5)。日本では、極端な不祥事によるごく少数の解任が発生する程度だ。この指標でみる限り、日本における法治による企業統治の実質化は、いまだ始まってもいないといってよいのではないか。
4 各国の道程――法治へ回帰した米・英・欧
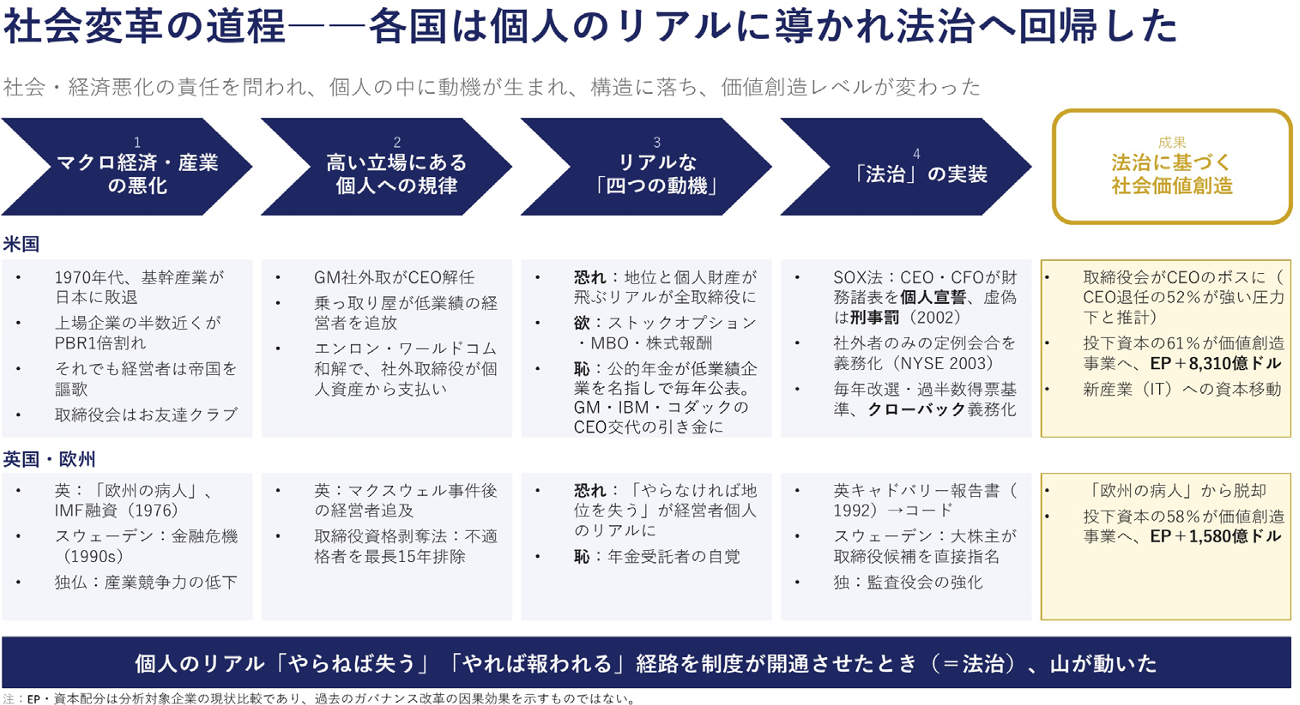
ここで各国における動機と構造が変容したステップを、四段階で整理しておきたい(図4)。①マクロ経済・産業の悪化が、②高い立場にある個人への規律を呼び、③四つの動機が個人のリアルとして駆動し、④「法治」が制度として実装され、成果として社会価値創造が実現する――という道程である。
[Click to enlarge]
まず米国を見てみよう。「経営者資本主義」の下で取締役会はCEOの「お友達クラブ」と化し、経営者は株主の利益より帝国建設を優先して非効率な多角化と過剰投資を重ねた。1970年代には自動車・鉄鋼・電機といった基幹産業が日本に次々と敗退し、1974年にはニューヨーク証券取引所上場企業の約半数が株価純資産倍率(PBR)1倍割れとなった(注6)。それでも経営者は帝国経営を続けていた。
しかしマクロ経済や産業の悪化という状況を見て、高い立場にある個人への規律が動き始めた。最初に動いたのは「恐れ」である。1980年代に経営権市場が勃興し、コーポレート・レイダーが低業績の経営者を追放した。1992年にはGMの社外取締役が業績低迷を理由にCEOを解任し、1994年には「取締役会のマグナカルタ」と呼ばれる行動指針が、社外取締役のみで定期的に会合するエグゼクティブ・セッションを制度化した(注7)。エンロン・ワールドコム事件後の和解では社外取締役が個人資産から1人当たり100万ドル超を支払い、恐れは取締役会全体に広がった(注8)。2002年の上場企業会計改革および投資家保護法(SOX法)はCEO・最高財務責任者(CFO)に財務諸表の個人宣誓を求めて虚偽に刑事罰を科し、2003年にはニューヨーク証券取引所(NYSE)が経営陣を交えない非業務執行取締役のみの定例会合を上場規則で義務づけた。
「欲」が経営陣を企業価値向上へ向かわせた。1990年代に普及したストックオプションは報酬を株価に直結させ、レイダーに利益を奪われるくらいなら自分たちで経営するという欲が経営者をMBO(Management Buyout)に駆り立てた。「恥」が機関投資家を動かした。年金受給者の資金を預かる受託者として経営者の不作為を見て見ぬふりをしていたという感覚が公的年金を動かし、最大手の公的年金基金は低業績企業を名指しで毎年公表するようになった。その圧力はGM、IBM、コダックのCEO交代の引き金となった。
そして「内的動機」を持つ少数が、制度を設計した。GMのエグゼクティブ・セッションを制度化した人々、キャドバリー報告書を書いた人々――社会経済の切迫と個人のリアルの発動の中で、制度を設計し直す役割を彼らが担った。こうして「取締役会がCEOのボス」という構図が制度面でも運用面でも根づいた。こうした統治構造の転換は、現在の資本配分にも表れている。経済産業省の比較によれば、米国の対象企業では投下資本の約6割がEPを生む事業に配分され、ITなど新産業への資本移動も進んでいる。改革の効果を直接測った数値ではないが、方向は整合的である(注9)。
英国や欧州でも同じ動きが起きた。英国は1970年代に「欧州の病人」と呼ばれ、1976年には国際通貨基金(IMF)融資を仰いだ。株式市場の株価収益率(PER)は約4倍、配当利回りは2桁に達した(注10)。不適格な取締役を最長15年間排除する取締役資格剥奪法(1986年)に加え、1991年のマクスウェル事件を経て経営者の責任追及が進み、1992年のキャドバリー報告書がコードへと結実した。スウェーデンは1990年代の金融危機を契機に大株主が取締役候補を直接指名する仕組みを確立し、2層制のドイツは監査役会を強化した。機関構成は国ごとに異なるが、監督権限の実質的な行使と説明責任の強化という方向は共通している。
いずれも経済的切迫の中で、気づきは同じであった。「取締役会がCEOのボスである」という会社法の原則を長年虚構化し、チェック・アンド・バランスという統治の原理を骨抜きにしてきたことが、産業敗退と経済疲弊の根源的な理由の一つだったのだ、と。
わが国では巷間、「海外では株主資本主義が進んだ」といわれるが、それは本質を見誤っている。各国はいやいやながら、しかしやむを得ず、もともと制度として存在していた会社法の原則へ回帰したにすぎない。実は、ガバナンス「改革」という言葉すら不適切かもしれない。これは前進を企図した改革というより、統治と会社法の根本原理の再興・回帰なのである。「やらねば失う」「やれば報われる」という経路を制度が開通させたとき、ようやく変革は大きなうねりとなり、山は動いたのだ。
5 日本の現在地――外堀は埋まった。だが個人のリアルには至っていない
翻って日本はどうか。
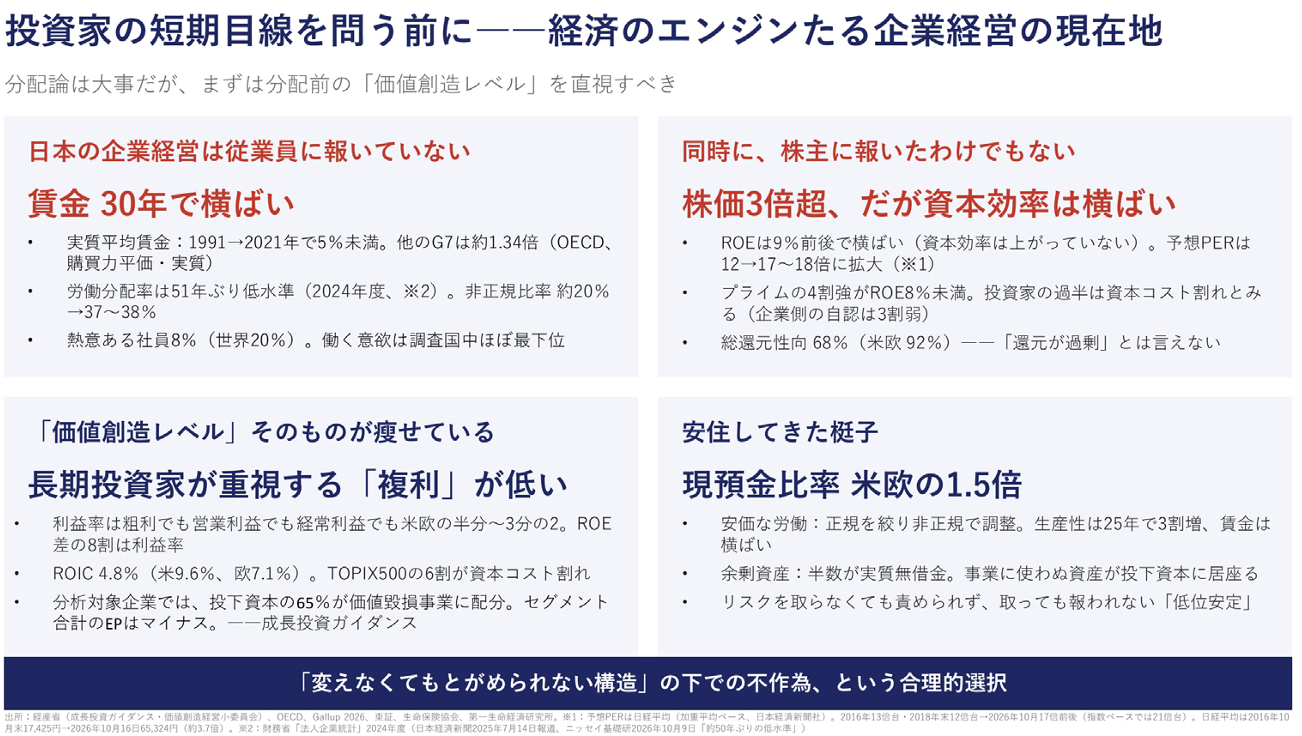
いま広がっている問題意識は、「株価は上がったが、国民は豊かになっていない」という点にあろう。その中では、株主還元ばかりが進み従業員に報いていないという分配論や、株主の短期目線を批判する向きも多い。もちろん分配論や株主の規律は大事である。だがその前に、経済のエンジンたる企業経営の「価値創造レベル」そのものを直視すべきではないか(図5)。
[Click to enlarge]
日本の企業経営が従業員に報いていないのは事実である。実質平均賃金は1991年から2021年までの30年間で5%も上がっていない。他のG7諸国は約1.34倍である(注11)。労働分配率は2024年度に51年ぶりの低水準となり(注12)、非正規雇用比率は約20%から37〜38%へ上昇した。働く意欲や職場への誇りを測る調査では、熱意ある社員の比率は8%と世界平均の20%を大きく下回り、調査国中ほぼ最下位である(注13)。
だが同時に、株主に報いたわけでもない。日経平均は10年で3倍を超えたが、株主資本利益率(ROE)は9%前後で横ばいであり、資本効率は上がっていない(注14)。プライム市場上場企業の4割強がROE8%未満にとどまり、投資家の過半は日本企業のROEが資本コストを下回るとみており、企業側でも3割弱が自らそれを認めている。総還元性向は68%と米欧の92%を下回る。「還元が過剰」とはいえないのである。
要するに、分配論の前に、分ける原資――価値創造レベル――そのものを問う必要がある。利益率は粗利でも営業利益でも経常利益でも米欧の半分から3分の2にとどまり、ROEの差の8割はこの利益率の差で説明される。投下資本利益率(ROIC)は4.8%と、米国の9.6%、欧州の7.1%に遠く及ばず、TOPIX500構成企業の6割が資本コスト割れにある。また、経済産業省の分析対象となった日本企業では、セグメント合計の経済的利益(EP)がマイナスであり、投下資本の65%がEPのマイナスの事業に配分されている(注15)。これは、筆者が委員として関与した経済産業省「成長投資ガイダンス」の公表資料に示された、資本配分の改善余地を考える一つの材料である。
なぜか。日本企業は二つの梃子(てこ)に安住してきたのではないか。安価な労働と余剰資産である。正規雇用を絞り非正規で調整することで、生産性が四半世紀で3割上がっても賃金は横ばいに据え置かれた。現預金比率は米欧の1.5倍、上場企業の半数は実質無借金であり、事業に使わない資産が投下資本に滞留している。リスクを取らなくても責められず、取っても報われない――企業は倒れにくいが成長もしにくく、経営者は解任されにくいが抜てきもされにくい「低位安定」。「変えなくても安住でき、とがめられない構造」の下での不作為は、個人の資質ではなく合理的選択なのである。
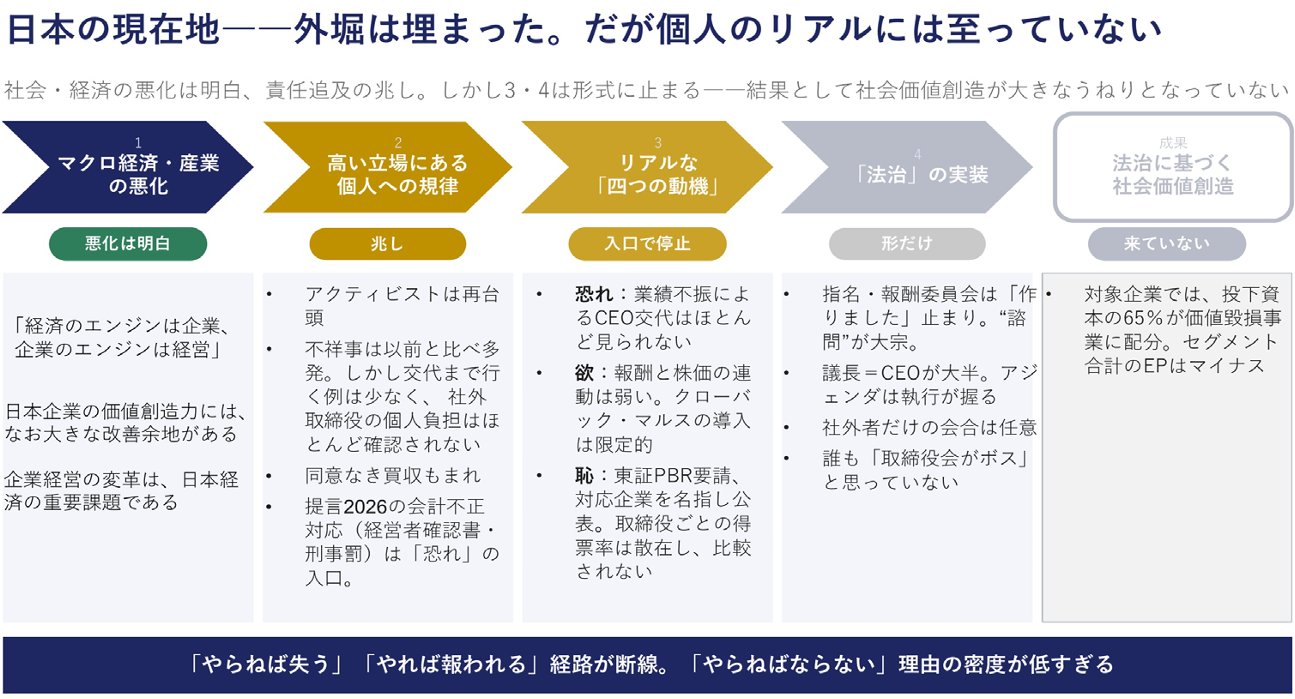
では、各国がたどった4段階のどこに日本はいるのか(図6)。
[Click to enlarge]
第1段階、前述した通り、マクロ経済・産業の悪化は明白である。そしてその改善に向けて、企業経営の価値創造力を高めることが重要な課題となる。
第2段階、高い立場にある個人への規律には「兆し」はある。敵対的アクティビズムは再び台頭している。不祥事の多発を受けて、与党の金融調査会提言(2026年5月)は、経営者確認書の拡充や刑事罰の在り方の検討など、会計不正に対する経営者個人への規律に踏み込んだ(注16)。これらは「恐れ」の経路の入口である。しかし、不祥事でさえ解任まで至る例は少なく、不祥事の監督責任として社外取締役が個人資産から支払った例はほとんどなく、同意なき買収もまれである。
第3段階、個人のリアルに迫る四つの動機は入口で停止している。恐れ――業績不振を理由とする取締役会主導の社長交代はほとんど確認できない。欲――株式報酬制度自体は多くの会社で導入されたが、報酬と株価の連動は弱く、クローバック・マルス(不正や業績悪化時の減額・返還)の導入はプライム上位企業でも1割程度にとどまり、業績悪化を要件とするものはほとんどない(注17)。恥――東京証券取引所のPBR改善要請は対応企業を名指しで公表するところまで来たが、取締役個々人の得票率は各社の開示に散在し、比較されない。個人別の報酬開示は1億円以上の役員に限られ、報酬と業績の対応は読み取れない。
第4段階、法治の実装はいまだ形式にとどまる。指名・報酬委員会の大宗は「諮問」機関だし、社長が取締役会議長を務める会社がプライム市場でも約3分の 2を占め(注18)、議題は執行が握る。社外者だけの会合も任意にすぎない。要するに、この国ではいまだに誰も本気で「取締役会がボスだ」とは思っていない。悪意はなく、しかし無意識に、会社法の精神を虚構化し続けている。
変革のうねりは、「やる理由」がいくつか存在するだけでは起きない。「やらなくてもよい理由」を上回る密度で「やらねば失う・やれば報われる理由」が横溢(おういつ)したときにしか起きない。日本に欠けているのは「やる理由」の存在ではない。その横溢である。外堀は埋まった。だが個人のリアルには、まだ至っていない。
6 三つのモデル――説得の力、資本の力、法の力
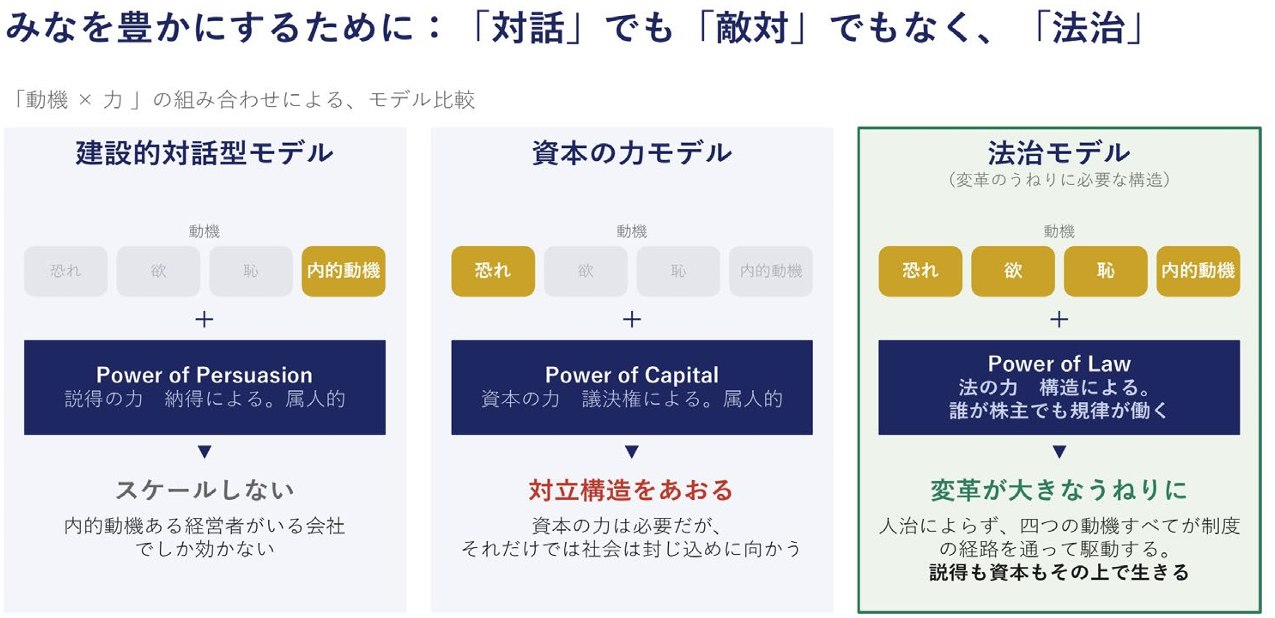
ここまでの議論を、「動機×力」の組み合わせで表現される、企業変革を駆動する三つのモデルに整理しておきたい(図7)。
[Click to enlarge]
第一は、建設的対話型モデルである。依拠するのはPower of Persuasion、すなわち納得による「説得の力」であり、駆動する動機は内的動機である。理念は美しいが、属人的であり、優れた説得者と内的動機ある経営者がいる会社でしか効かない。ゆえにスケールしない。
第二は、資本の力モデルである。依拠するのはPower of Capital、議決権による力であり、主に恐れを駆動する。「資本の力」は間接資本民主制に認められた正当な力である。しかしそれだけでは対立構造をあおり、社会は封じ込めに向かう。2000年代後半の敵対的アクティビズムの退潮が、それを示している。
第三が、法治モデルである。依拠するのはPower of Law、構造による「法の力」である。このモデルでは、四つの動機すべてが制度の経路を通って駆動する。誰が株主であっても人治によらず――国内か海外か、長期か短期かを問わず――同じ規律が働く。法治モデルは株主の国籍や属性に中立であり、だからこそ変革は大きなうねりになる。そして、説得も資本も、この法治の上でこそ生きる。納得による説得、議決権による資本、構造による法。働きかけ方を異にするこの三つの力がそろって初めて、変革は大きなうねりとなり、山は動く。
7 提言――経路を開通させる
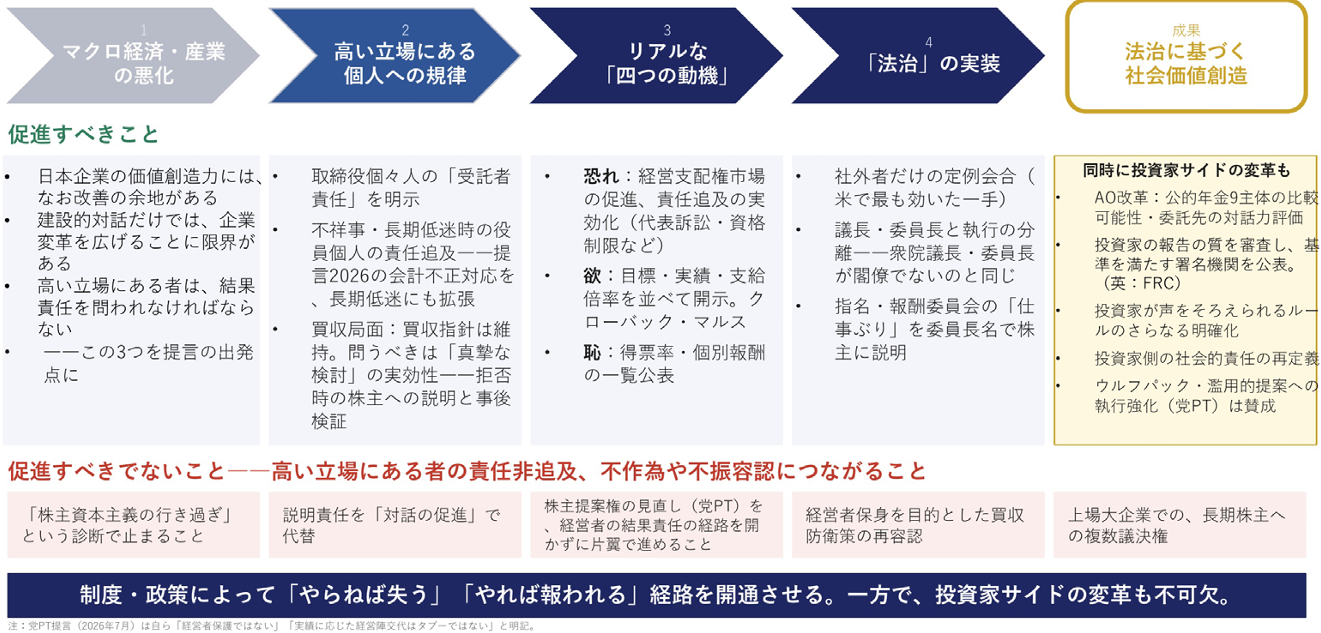
政策に求められるのは、制度によって「やらねば失う」「やれば報われる」経路の目詰まりを取り、開通させることである(図8)。多くは立法を要しない。ここでは骨格のみを示したい。
[Click to enlarge]
出発点は三つの認識である。①日本企業の価値創造力にはなお改善の余地がおおいにある。②建設的対話だけでは企業変革を広げることに限界がある。③高い立場にある者は結果責任を問われなければならない。
この認識に立ったうえで、まず、取締役個々人の受託者責任を明示し、不祥事だけでなく長期低迷時にも役員個人の責任が問われる経路を開く。ここでいう責任は、業績低迷に対する説明・報酬・選解任の責任であり、違法行為や任務懈怠(けたい)に対する賠償・刑事責任とは区別される。適切なリスクテイクの失敗を処罰する趣旨ではなく、むしろ挑戦が報われ、不作為が問われる経路を作る。会計不正に対する個人責任の実効化とは別に、業績や株価の長期低迷についても、説明・報酬・選解任につながる規律を実効化することである。
次に、四つの動機それぞれの経路を制度化する。恐れ――経営支配権市場の促進と、代表訴訟・取締役資格制限など責任追及の実効化。欲――目標・実績・支給倍率を並べた報酬開示と、クローバック・マルスの導入。恥――取締役ごとの得票率と個別報酬の一覧公表など。
第三に、「取締役会がボス」となるための構造の整備が必要だ。社外者だけの定例会合は米国のガバナンス改革で最も効いた一手の一つだ。取締役会議長や指名・報酬・監査委員長と執行メンバーの分離は、国会における議長や委員長が閣僚を兼ねないのと同じ理屈である。現在「作りました」どまりとなっている指名・報酬委員会の「仕事ぶり」(プロセスや結果の理由)は、委員長の個人名の下で株主に説明されるべきである。買収局面については、企業買収指針は現行のまま維持されてよい。問うべきは「真摯(しんし)な検討」の実効性――買収提案を拒否した場合の株主への説明と事後検証である。
経営サイドへの規律に加えて、投資家サイドの変革も不可欠である。アセットオーナー改革として公的年金等の運用主体の比較可能性を高め、委託先の対話力を評価する。投資家の報告の質を当局が審査し、基準を満たす署名機関を公表する仕組みは英国に先例がある。その上で、対話の成果と限界をアセットオーナーが評価する仕組みを本稿は提案する。投資家が声をそろえられるルールの明確化も要る。
最後に、投資家側の社会的責任の再定義。いまや資産運用業は大きな産業となった。議決権行使や対話を通じたインパクトも過去とは大きく異なる。そのような量・質の変容の中、投資家の社会的責任が、顧客への受託者責任のみにとどまっていてよいとは思えない。対話や圧力を通じて経営に影響と権力を行使するならば「株主共同の利益」への責任も担うべきだろうし、これだけ大きくなった資金量を有する存在としては、社会全体の資本配分機能の担い手としての責任も強く意識すべきだろう(注19)。
逆に、促進すべきでないことも明確である。高い立場にある者の責任非追及、不作為や不振の容認につながるものはすべてそうだ。「株主資本主義の行き過ぎ」という診断で止まること、説明責任を「対話の促進」で代替すること。株主提案権の見直しを経営者側の結果責任の経路を開かないまま片翼で進めること、経営者の保身を目的とした買収防衛策の再容認、上場大企業における長期株主への複数議決権などだ。与党の成長志向型コーポレートガバナンスPT提言(2026年7月)は、自ら「経営者保護のために改革を後退させるものでも、また、アクティビストを一律に規制するものでもない」「監督・経営の実績に応じて、取締役・経営陣を交代することはタブーとすべきではない」と明記している(注20)。筆者の提言は、その趣旨を文字通り実現する措置にほかならない。各論は稿を改めて論じたい。
結 みなを豊かにするために
20年前、筆者は建設的対話を積み重ねることで企業を変えられると考えた。今考えるとそれは、人治への依存にほかならなかった。マクロ経済の深刻な状況を変えるために、企業変革の大きなうねりを作り出すことが求められている現在、必要なのは、人治ではなく法治に依拠し、その法治を社会に実装することである。
ガバナンス改革は株主のためにあるのではない。安価な労働と余剰資産に安住してきた経営を、法治の再興によって本来の価値創造へと向かわせ、従業員にも株主にも、社会全体にも報いるためにある。「対話」でも「敵対」でもなく、「法治」。
ここで再度、繰り返したい。どれほど強固な社会文化も、個人の地位・報酬・名誉・生存が脅かされる局面では後景化する。個人のリアルは社会文化に優先する――これが歴史の示す命題であり、「日本は文化が違う」という理屈はその命題の前に、力を失う。
各国が歩んだ道を、日本もまた歩む。その日が来たとき、対立ではなく協働によって価値を創造する、より成熟した資本主義の姿が現れる。
