

| 執筆者 | Willem THORBECKE(上席研究員) |
|---|---|
| ダウンロード/関連リンク |
このノンテクニカルサマリーは、分析結果を踏まえつつ、政策的含意を中心に大胆に記述したもので、DP・PDPの一部分ではありません。分析内容の詳細はDP・PDP本文をお読みください。また、ここに述べられている見解は執筆者個人の責任で発表するものであり、所属する組織および(独)経済産業研究所としての見解を示すものではありません。
マクロ経済と少子高齢化プログラム(第六期:2024〜2028年度)
所属プロジェクトなし
日本の国および地方の長期債務残高は2026年度末に1,344兆円に達する見込みである。また2026年度の国債費は31兆円を上回る見通しである(財務省、2026年)。これは歳出総額の26%を占める。
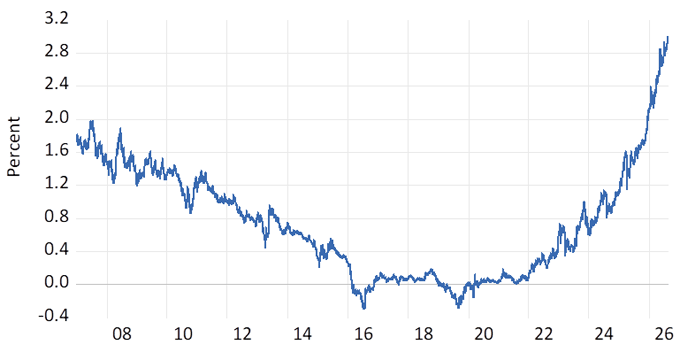
従って、日本国債の金利が重要となる。日本銀行は2016年から10年物国債の金利をゼロ%程度に抑え込んできた。その後、金利正常化を図る中で、日本銀行は2021年から10年物国債金利の上昇を許容した。図1にあるように、2026年8月には10年物国債金利は3%にまで達した。
通常の環境下では、資産の金利と期待リターンはリスク特性に依存する。資産のリスクが高まれば、投資家は保有する際により高いリターンを要求する。リスクの高い株式は、より高いリターンを提示する必要がある。Campbell他(2026)が指摘しているように、債券のリターンが株式のリターンと正の共変動をする場合、債券のリスクは高まる(注1)。この場合、より高い金利を提示する必要がある。
Pflueger (2025)によれば、債券と株式のリターンは、インフレが景気と負の共分散を持つ場合、および金融政策が積極的なインフレ抑制策をとっている場合、正の共分散を示す。石油価格の値上げなどの負の供給ショックが発生すると、インフレと景気の間に負の共分散が生じる。これは、石油価格の高騰は消費者物価の上昇と景気減速をもたらすからである。債券の名目金利は固定されているため、インフレにより債券のリターンは下がる。従って、インフレ的な供給ショックは、景気低迷を引き起こすと同時に債券のリターン低下をもたらす。インフレ抑制に積極的に取り組む金融政策であれば、インフレ上昇をもたらす供給ショックは金融政策を引き締め方向に誘導することにもなる。金融引き締め政策は株式リターンを押し下げる。従って、厳しい供給ショックと金融引き締め政策が重なれば、正の債券-株式リターンの共変動が生じる。
この供給ショックと金融引き締め政策の組み合わせが見られたのが1960年代から1970年代である。当時、米国では債券と株式の共分散が負から正に転じた(Thorbecke, 2026を参照)。しかしながら、Campbell他(2026)が明らかにしているように、2000年以降、ユーロ圏、米国及び英国の債券と株式は負の共変動を示した。Pflueger (2025)はその理由として、2000年以降金融政策がタカ派色を弱めた点を挙げている。
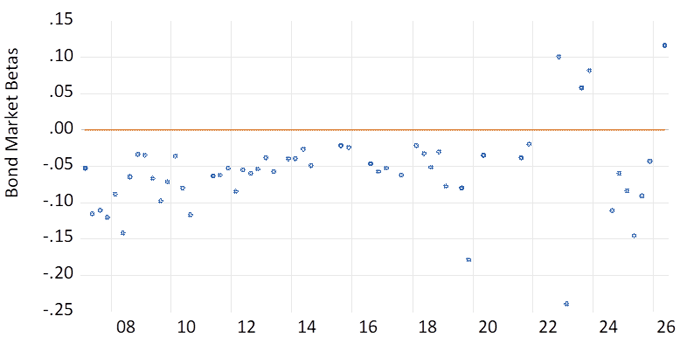
日本の国債と株式のリターンの共変動の状況はどのようなものか。この点を調査するために、日本の株式市場全体のリターンを用いて、10年物国債のリターンを回帰分析した。図2は、2007年第1四半期から2026年第2四半期までの各四半期でこの回帰分析を行なった結果を示したものである。図は、少なくとも10%水準で統計的に有意な回帰係数を示している。
日本の債券と株式のリターンは、2007年から2021年まで負の共分散を示した。その後、2022年第4四半期に、そして再度2023年の第3および第4四半期に共分散は正に転じた。これは、ロシア・ウクライナ戦争を要因に食料価格とエネルギー価格が上昇し、インフレが助長された時期に当たる。日本銀行は、無担保コール翌日物金利をマイナス領域で推移させる一方で、10年物日本国債金利の上昇を許容した。図2から明らかなように、2026年第2四半期には債券-株式の共変動が再び正に転じた。この時期、米国・イラン戦争によりインフレが助長され、日本銀行はインフレ抑制を重視した。
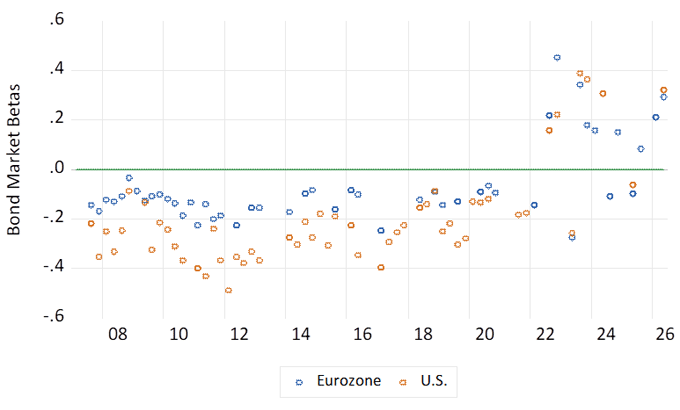
図3は、ユーロ圏と米国の債券-株式の共変動を示したものである。結果は日本と類似している。債券-株式共変動は2021年まで負の共変動であった。その後、2022年から2023年に、そして再度2026年第2四半期に正に転じた。2022年以降においては、日本に比べユーロ圏および米国では正の債券-株式共分散がより多く認められた。これは、ユーロ圏および米国のインフレ率が日本のインフレ率の2倍に達した実情を反映したものである。加えて、米連邦準備制度理事会と欧州中央銀行は、日本銀行よりも、より積極的にインフレ対策を進めていた。
とはいえ、日本、ユーロ圏および米国で認められた同様の債券-株式の共変動は、先進経済各国においてグローバルな要因が債券リスクの上昇に重要な役割を果たしたことを示唆する。そうしたなかでも、ロシア・ウクライナ戦争と米国・イラン戦争による消費者物価の上昇が主要な要因に挙げられる。
日本は、石油価格の上昇やインフレ率の上昇をもたらす世界的な供給ショックを防ぐことはできないだろう。日本はむしろ、企業各社に対し石油燃料への依存の低減と環境に優しい生産方法の導入を奨励し、風力発電、太陽光発電、水力発電の改善に寄与する技術に投資すべきである。加えて、食料や肥料、その他の商品価格の上昇が日本に及ぼす影響を軽減することを目指すべきである。こうした対策こそ、厳しい供給ショックによるインフレ圧力を低減させ、日本の債券市場を守る上で有効であろう。
- 脚注
-
- ^ When bond returns covary positively with stock returns, this means that bond investors tend to lose when stock investors lose. When bond returns covary negatively with stock returns, this means that bond investors tend to gain when stock investors lose. In the latter case bonds act as a hedge against riskier assets.
- 参考文献
-
- Campbell, J.Y., Pflueger, C., and Viceira, L. 2025. Bond-Stock Comovements. NBER Working Paper 34323. Cambridge, MA: National Bureau of Economic Research.
- Ministry of Finance. 2026. Japanese Public Finance Fact Sheet, April. Available at:
https://www.mof.go.jp/english/policy/budget/budget/fy2026/02.pdf - Pflueger, C. 2025. Back to the 1980s or not? The Drivers of Inflation and Real Risks in Treasury Bonds. Journal of Financial Economics, 167, Article Number 104027.
- Thorbecke, W. 2026. Bond–Stock Price Comovements: Evidence from the 1960s to the 1990s. International Journal of Financial Studies, 14, 2026, 3.
