

2000年代、中国からの安価な輸入品の急増は米国の製造業の雇用に大きな打撃を与え、経済学者はこれを「チャイナ・ショック」と呼んだ(注1)。いま日本や欧米が直面しているのは、それとは性質の異なるショックである。2025年、中国は、レアアースの供給を絞ることで米国の関税引き上げを押し返した(注2)。だが、この一手の背後には、より根の深い構造がある。中国は、重要鉱物の採掘・精錬という川上を握って原料の供給を左右し、電気自動車(EV)やロボットなどの最終製品という川下では、規模と価格で部品の買い手を押さえる。この二つの力が、磁石、さらにはそれを使うモーターといった川中の中核部品の生産を中国に引き寄せる。各工程の支配は互いを強め合い、他国が代替を育てる余地を狭めていく。新しいショックの本質は、こうして自己強化的に広がる中国の産業エコシステムそのものにある。
筆者は、こうした構造的な支配力を源泉とする局面を、安さによる1.0、技術の高度化による2.0に続く「中国ショック3.0」と名付けた(注3)。いまでは、人工知能(AI)を搭載した製品が輸出先に入り込む新たな局面(3.0+)も見え始めている。本稿では、中国の産業政策に関する公式の発信を時系列でたどり、中国自身の言葉からその動機と論理を読み解きながら、中国ショック3.0の構造を明らかにし、日本と同志国にとっての示唆を考える。
安さから技術、そして支配へ
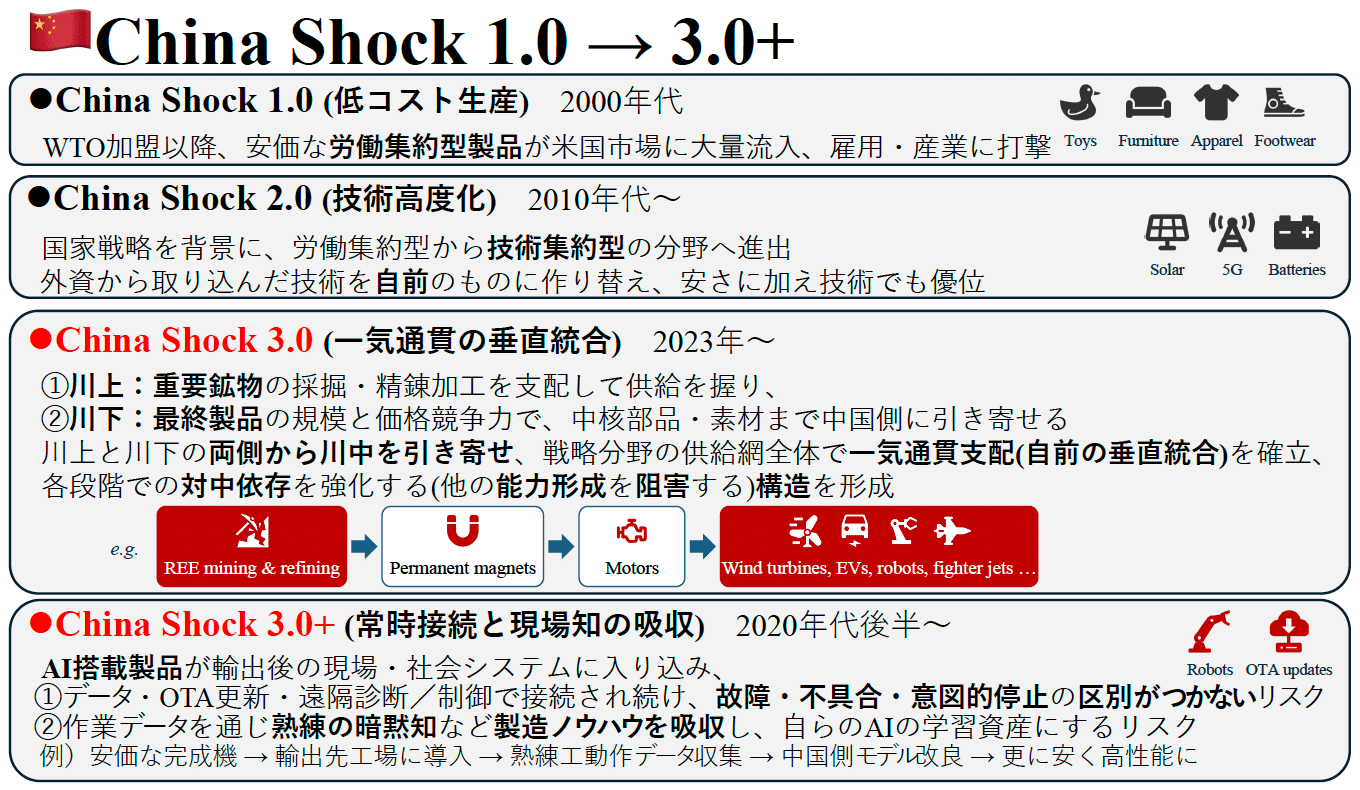
図1は、中国の競争上の優位の源泉が、段階を追って変わってきたことを示している。
中国ショック1.0は、2001年の世界貿易機関(WTO)加盟後、玩具、家具、衣料などの労働集約型製品が米国市場に大量に流入した局面である。優位の源泉は安さであった。
2.0は、国家戦略を背景に技術が急速に高度化した局面である。中国は、EV、電池、太陽光発電、ドローンなど、付加価値が高く技術集約的な分野で存在感を強めた。オーターは、この局面を「チャイナ・ショック2.0」と呼んでいる(注4)。ただし、玩具や衣料などの労働集約型製品でも、中国が主要な供給国であることに変わりはない。安さに、技術という新たな優位が加わった。2.0は、外資から取り込んだ技術を自前のものに作り替えていく過程でもあった。経済産業省は、非市場的な措置・慣行が過剰な供給能力を生み、それが特定の供給源への過剰な依存をもたらし、その依存が武器化されるという一連の過程を指摘している(注5)。2.0では、このうち過剰な依存に至るまでが、太陽光発電など個々の産業で進んだ。
3.0は、中国が供給網の両端を独占に近い規模で押さえ、その間の工程にも強い影響を及ぼして、他国が代替を育てる余地を狭めるほどの構造的な支配力を持つに至った局面である。本稿では、重要鉱物の採掘・精錬を川上、磁石やモーターなどの中核部品・素材を川中、EVやロボットなどの最終製品を川下と呼ぶ。例えばレアアースでは、中国は埋蔵量の6割弱にとどまるが、採掘の約7割、分離・精錬の約9割を占める(注6)。特定の工程で強い国は少なくないが、中国は、川上の原材料と川下の最終製品を押さえ、その間の工程を引き寄せて、産業鎖・供給鎖(原材料から部品、完成品に至る各段階を担う企業の連なりと、その間を結ぶ調達・物流)(注7)全体を国内に抱え込み、川上から川下まで一気通貫の支配を築きつつある。この構造が、依存の武器化を持続可能にしている。
中国の威圧は、2010年の日本向けのレアアースの輸出制限(後述)などを除けば、観光客を送らない、農水産物を買わないなど、買い手としての力を使うものが中心で、こうした手段はいまも使われている(注8)。しかし中国は、2023年以降、売り手としての力も積極的に使い始めた。同年8月に施行したガリウムとゲルマニウムの輸出管理を皮切りに、黒鉛、アンチモン、レアアースへと対象を広げ、レアアースの分離技術や磁石の製造技術の輸出も禁じた(注9)。供給を絞っても、後述するように代替はすぐには育たず、圧力をかけ続けられる。産業鎖・供給鎖全体を握っていることは、競争上の優位であると同時に、交渉と威圧の梃子(てこ)にもなった(注10)。
中国の外で部品や素材を作る企業は、二重の圧力にさらされる。川上では、原料の調達が中国の裁量に左右される。川下では、部品の国産化を掲げる政策を背景に、中国の完成品メーカーが中国製の部品を優先して使い、中国製部品は規模の利益で価格競争力を高める。すると中国の外の完成品メーカーも、圧倒的な低価格で攻勢をかける中国の完成品に対抗するため、多少品質が劣っても安価な中国製部品を採用せざるを得なくなる。中国製部品の規模はさらに拡大し、競争力が一段と高まる。どちらの圧力が効くかは部品によって異なる。最終製品のコストに占める割合の小さい部品は、買い手にある程度価格上昇への耐性があるため主に川上からの力で、割合の大きい部品は川下からの価格競争も重なって、中国に引き寄せられる。
その結果、中国の外で生産を立ち上げること自体が難しくなる。規模と補助に支えられた中国製品の低価格の前では、新たな工場は投資回収の見通しが立ちにくく、たとえ立ち上がっても、同じ工程に安値の中国製品が流れ込めば採算は崩れる。しかも、産業鎖・供給鎖全体を握る中国は、相手にとって最も弱く、自らには痛みの少ない工程を選んで圧力をかけることができる。2010年に中国がレアアースの輸出を絞ると、中国の外でも生産が立ち上がったが、その後の価格の急落で、米国の主要なレアアース鉱山を運営していた企業は2015年に経営破綻した(注11)。ペニシリンでは、EUの輸入に占める中国の比率が2019年の44%から2025年には86%に高まり、主要な有効成分から一貫生産する欧州で唯一の工場が存続の危機にある(注12)。いったん撤退した生産能力は、すぐには戻らない。日本は、中国が輸出管理を導入する前の2024年には、酸化イットリウムの約97%を中国から輸入していた(注13)。その日本向けのイットリウムの輸出は、2026年1~8月に前年同期比98%減となった(注14)。
歴史の記憶から長期戦の備えへ
3.0は偶然の産物ではない。2006年の科学技術の中長期計画は、国民経済の命脈と国家の安全に関わる鍵となる分野では「真の中核技術は買えない」と明記した(注15)。習近平は2012年に「中国の夢」を打ち出した際、「立ち遅れれば打たれる」と述べた(注16)。2014年の講話では、かつて科学技術で世界の先頭にあった中国が、アヘン戦争以降、経済規模でも人口でも領土でも劣る国々に敗れ続けた根本原因の一つを科学技術の遅れに求めている(注17)。この歴史の記憶が、その後の一貫した取り組みを支えている。そのうえで習近平は、科学技術の競争はイノベーションを生み出す仕組み同士の競争、すなわち「イノベーション体系の競争」となり、総合国力を左右するようになったとして、世界の主要国が競うこの舞台で後れを取らず、追いつき、追い越さなければならないとした。重要分野の中核技術を他国に握られている状況は一刻も早く変えなければならず、問題が見えたのに何年も問題だと言い続けるだけで根本から解決しないことがあってはならない、とも戒めている。一方、一部の分野ではこの時点ですでに「追う側」から「並ぶ側」「先頭を走る側」へ移りつつあるとの認識も示している。
習近平はこの講話でロボットの重要性も強調している。ロボットとビッグデータやクラウドなどの次世代情報技術との融合が加速し、軍用無人機、自動運転車、家事支援ロボットはすでに現実のものとなり、一部のAIロボットは自ら考え学ぶ能力を相当程度備えていると指摘したうえで、「わが国のロボットの水準を引き上げるだけでなく、できる限り多くの市場を押さえなければならない」とした。そのうえで、こうした新技術・新分野はほかにも多く、「情勢を見極め、全体を見渡し、計画を急ぎ、着実に進める」よう求めた。さらに、新しい競争の場には初めから加わって「新たな競争ルールの重要な制定者」になるよう説いた(注18)。
翌2015年の「中国製造2025」は、これを産業政策として体系化し、具体化した。産業の弱点から逆算して研究開発課題を特定し、資金と人材を重点的に投じ、標準づくりも並行して進める。研究開発には政府、企業、大学・研究機関に加えて使い手も組み込み、政府調達や、国産の重要設備や部品・材料を初めて導入する使い手への支援で、成果の出口となる初期需要も確保する。前年の講話が重視したロボットでは、減速装置やサーボモーターなどの鍵となる部品を知能化の中核装置と位置づけ、技術的な隘路(あいろ)を突破するとした。全体としては、2025年までに、独自の知的財産権を持つハイエンド設備の市場シェアを大きく拡大し、中核技術の対外依存度を引き下げるとした。技術の自立を自前の知的財産と結びつけ、中核技術の知的財産を戦略的に蓄えて、市場競争の武器とするよう企業に促した(注19)。
習近平は2014年の時点で、中国が力をつけるほど行く手を遮る抵抗と圧力が強まると見ていた(注20)。2020年の「双循環」の講話では、日本の経済安全保障でいう「戦略的自律性」と「戦略的不可欠性」に当たる二つの方向を示した。一つは、国家の安全に関わる分野と結節点で自らが制御できる国内の生産・供給体系を築き、極端な状況でも経済が正常に動くようにすることである。もう一つは、高速鉄道、電力設備、新エネルギー、通信設備など中国が優位に立つ産業で「切り札」となる技術を磨き、国際的な産業鎖の中国への依存を強め、外国による人為的な供給停止に対する強力な反撃と抑止の力を形成することである(注21)。自らの依存は減らし、他国の依存は深める。中国が目指しているのは相互依存ではなく、外国を一方的に依存させることである。2023年以降の売り手としての威圧は、この時の号令を受けた備えが整ったことを示唆している。
2022年の党大会報告は、研究開発に対する党中央の統一的な指導と「新型挙国体制」のもとで鍵となる中核技術の攻略を求めるとともに、外国の制裁や内政干渉、「管轄権の域外適用」に対抗する仕組みを整えるとした(注22)。2025年10月に中国が打ち出した、外国で作られた製品にまで及ぶ輸出管理は、その延長線上にある(注23)。
また、2022年の報告は、全局と局部、短期と長期の関係をとらえ、戦略的思考、系統的思考、底線思考などの能力を不断に高めるよう党に求めている(注24)。個々の産業ではなく産業鎖全体を、目先の取引ではなく長期の力関係を見る。3.0の一気通貫の支配は、この方法論の産物でもある。習近平は2023年の中央国家安全委員会でも、底線思考と極限思考を堅持し、激しい風浪、さらには荒れ狂う波涛のような重大な試練に耐える覚悟を持つよう求めた(注25)。底線思考は最悪のシナリオに備えること、極限思考は極限的な最悪の事態を考え抜き、そこでの最良を目指すことだとされる(注26)。
2020年の講話は、新型コロナを危機であると同時に国家にとっての「大きな試験」と位置づけ、産業鎖・供給鎖については「実戦さながらの状況でのストレステスト」だったと述べている。マスクの日産能力を1月末の1,000万枚から4月10日の講話までの2カ月余りで5億枚に引き上げた動員力を誇る一方、潜在するリスクと脆弱(ぜいじゃく)性も露呈したとして、重要な製品や供給経路に少なくとも一つの代替の供給源を確保し、産業のバックアップ体系を作るよう求めた(注27)。感染症への対応を、有事に産業が持ちこたえられるかを試す予行演習として捉えていたと読める。
ただ、2020年の講話の段階では、備えの中身はなお抽象的だった。2022年2月に始まったウクライナでの戦争が長期化し、継戦能力の重要性が改めて浮き彫りになるなか、2026年からの第15次5カ年計画はこれを具体化した。産業鎖・供給鎖の安全リスクを評価し、それに対処する仕組みを整え、レアアースや希少金属などの競争優位を持続的に強めるとし、重要産業のバックアップと、有事にも生産と備蓄を維持できる「国家戦略後背地」の建設も掲げた(注28)。同じ年には国務院が「産業鎖・供給鎖の安全に関する規定」を公布し、重要分野のリスト、監視と早期警戒、実物と能力の備蓄、物資の緊急配分や備蓄の放出、生産・輸送・供給の組織など、組織や個人に協力を義務づけた有事の緊急対応措置、さらに外国の差別的な措置への対抗措置までを、国家安全を理由に講じうる制度として整えた(注29)。第15次5カ年計画は、無人・知能化した作戦能力の建設を急ぐとも明記している(注30)。無人兵器を支える電池、モーター、磁石、電力制御は、EVや再生可能エネルギーと同じ供給網の上にある。民生の脱炭素化で築いた規模が、そのまま新しい戦い方の基盤になる。
同計画は、さらに、軍と地方にまたがる運用体制の構築、新質生産力とその軍事版ともいえる新質戦闘力の融合と相互のけん引、軍民標準の共通化、重要インフラへの国防要求の全面的な反映、国防動員能力の構築を掲げる(注31)。そこに浮かぶのは、規模、速度、学習によって長期戦を戦い抜く構えである。軍需産業にとどまらず民生を含む産業全体を動員の対象とし(規模)、「平戦一体」のもとで平時から動員を前提に有事に即応できる態勢を整え(速度)、国防動員と危機管理を一体で運用して平時の危機対応から経験を積み、有事には作って使い改良する循環を国家全体で回す(学習)。この循環を速く回せる側は、戦いが長引くほど優位を広げられるため、学習もまた長期戦への備えとなる。規模の観点に立つと、西側が過剰生産能力と批判する民生の生産能力も、別の意味を帯びる。前述の国務院規定は実物と並べて「能力の備蓄」を掲げており、平時に輸出へ向かう生産能力は、有事には転用しうる備えともなる。加えて、中国製品との競争で他国の製造業が細れば、有事に動員できる産業の厚みの差はさらに開く。平時の過剰生産能力は、結果として有事への備えとして働きうる。このように、産業鎖・供給鎖の支配は、平時には交渉の梃子となり、有事には戦い続ける力の基盤となる。継戦能力の基盤は抑止力の基盤でもある。
3.0は、こうした長期戦略のもとで積み重ねられてきた産業政策に、地方政府間の投資競争、勝ち残りをかけた企業間の競争、そして人々の旺盛な上昇志向が重なり合って生まれた構造的な帰結である。
この構造は過渡的なものではない。中国の輸出攻勢を不況に伴う一時的な現象と見る向きもある。確かに中国は消費の低迷に苦しんでいる。だが、その苦境は路線の転換にはつながっていない。習近平は、共同富裕を論じた2021年の講話でも、「質の高い発展の推進を最優先に据え」るよう求め、将来豊かになっても過度な保障はせず、「福祉主義」で怠け者を養う罠に陥ることを断固防ぐと説いている(注32)。第15次5カ年計画の建議は家計消費率の明確な引上げを掲げるが、2024年の家計消費率は39.9%にとどまり(注33)、政策の重点はなお生産能力と技術に置かれている。中国が内需主導の成長に転換し、過剰な供給能力の圧力が和らぐのを待つことはできない。
国家戦略の担い手
こうした国家戦略のもとで築かれつつあるのは、企業の枠を越えた、国を単位とした垂直統合である。工業和信息化部は、中核部品や材料ごとに、上流の材料や製造設備から下流の使い手までを一組にして国産品の採用を後押しする「一条龍」(一気通貫)応用計画を進め、そのモデル企業を指定してきた(注34)。国家知識産権局は2025年、産業鎖の上流から下流までの企業や大学をつなぎ、特許の発掘、移転、産業化を担う「産業知財運営センター」を65カ所認定した。磁性材料、希土類機能材料、高性能軸受などロボットの部品・素材のセンターも含まれる(注35)。産業エコシステム全体が、国の設計のもとで組み上げられている。素材、部品、製造設備、人材が厚く集積したこのエコシステムは、それ自体が新たな生産能力を中国に引き寄せる力となっている(注36)。磁石大手の中科三環(Zhong Ke San Huan)は、川上企業の株式保有や長期契約でレアアース原料の安定供給を図る一方、人型ロボットや高効率モーターを研究開発の重点に掲げ、2026年にはモーターメーカーと、材料からモーター、システム、応用までの一体化を掲げて、長期供給と共同開発で提携した(注37)。
このような垂直統合の担い手として、中央では国有の中央企業、地方では党・政府の幹部が、それぞれ「鏈長」を担い、産業鎖全体を束ねる。業種ごとの中核企業は「鏈主」として、部品や素材を供給する企業を育てて国産化を進め、合併・買収や再編で立ち遅れた部分を淘汰(とうた)しながら、関連企業をさらに呼び込む(注38)。中央は、製造業の重点産業鎖の高度化を経済運営の重点任務に掲げ、高い専門性、精緻な経営・品質管理、独自性、革新性を備えた「専精特新」の中小企業を数多く育て、産業鎖の一翼を担わせる方針をとる。習近平自身、こうした中小企業が産業鎖・供給鎖の安定性を高めるうえで、より重要な役割を果たすよう求めている(注39)。鏈主の具体例をみると、原子力発電の国家電力投資(SPIC)は、700余りの組織を率いて主要設備の国産化率を9割超に高め、設備ごとに2~5社を競わせて、開発に成功すれば直ちに調達につなげた。12社が専精特新の企業に育ち、U字管の国産化は国際価格の大幅な下落をもたらしたという。通信の中国移動(China Mobile)は、1,300余りの企業を束ね、10の産業鎖について200余りの工程と400余りの主要製品を「産業鎖図譜」として洗い出し、それをもとに攻略すべき技術を定めている(注40)。民間では、通信機器の華為(Huawei)が、2019年に設けた投資子会社を通じて半導体の材料や製造、設計ソフトなどの企業に100件を超える出資を行い、国内の供給網を自ら組み上げている(注41)。
接続と学習へ――3.0+
2020年代後半には、AIを搭載した中国製品が輸出先の工場や社会システムに入り込み、販売後も作り手とつながり続ける局面が見え始めた。筆者はこれを3.0+と呼ぶ。2014年の講話が見据えていたAIとロボットの融合が、国外の現場に及ぶ局面である。
この局面も、長年の政策の積み重ねの上にある。2017年の「次世代人工知能発展計画」は、基礎理論と中核技術の研究開発に加え、製造、医療、都市、農業、国防などでAIを2025年までに幅広く応用する目標を掲げた(注42)。同年11月には、自動運転は百度(Baidu)、都市運営の「都市大脳」は阿里雲(Alibaba Cloud)、医療画像は騰訊(Tencent)、音声認識は科大訊飛(iFlytek)と、分野ごとに国家のAIプラットフォームの担い手を指定し、大手企業に大規模な実装を託した(注43)。その後、政策は選ばれた企業に託すだけでなく、現場そのものを組織する方向へ進んでいく。
2022年には、科学技術部など6省庁が、AIを実際に使う現場(応用シーン)を軸に政策を組み立てる方針を示し、企業に、自らの業務の中からAIを使える場面を見つけ出し、AI企業が技術を試す場として提供するよう促した。この方針は、応用シーン・イノベーションを「新技術の創造的な応用を起点に、需要と供給を連動させ、技術の反復的な高度化と産業の急成長を実現する過程」と定義している。製造では、工業大脳、ロボットによる製造支援、マシンビジョンによる検査、設備の相互接続管理を優先するとした。政府が旗を振り、地方政府や業界の大手企業がAIの応用シーンを公募・選定して公表するほか、国の大型イベントもAIの試験・検証の場として開き、都市や業界のデータをAI企業に提供する基盤づくりも進める(注44)。
2025年の「AIプラス」行動意見は、データ資源の豊富さ、産業体系の完備、応用シーンの広さを自らの優位として挙げ、知能ロボットを含む新世代スマート端末やAIエージェントなどの普及率を、2027年に70%超、2030年に90%超とする目標を掲げた(注45)。国内で現場のデータを集めてAIを鍛えるこの仕組みは、製品が輸出先に入り込めば、国外の現場にも及びうる。
国外の現場とつながる経路は、完成機に限らない。他国のメーカーが組み立てた機械でも、知能化した部品を中国から調達すれば、そこから経路が開かれうる。その意味で注目されるのが、「中国製造2025」が目標に掲げた部品の知能化と遠隔診断である。2026年6月には、人型ロボットの関節モジュールの業界標準案が公示された。関節を知能化する場合の要件として、遠隔診断と遠隔アップグレード、状態監視などを定めるもので、主要な人型ロボットメーカーを含む41の企業・機関が起草に加わっている(注46)。
輸出先の現場で集めた作業データは、熟練の暗黙知を含めて、ロボットなどの機器を供給する企業のAIの学習資産になりうる。また、カメラやセンサーを積んだEVは、走りながら周囲の道路や施設を記録し続ける。こちらはAIの学習に使う以前に、それ自体が機微な情報になりうる。中国自身、2021年には、テスラ車の軍の施設などへの乗り入れを制限し、テスラは中国で集めたデータを国内に保存するため上海にデータセンターを設けた(注47)。中国の国家情報法は、組織と個人に国の情報活動への協力と秘密の保持を義務づけ、データ安全法は、中国国内のデータを外国の司法・法執行機関に承認なく提供することを禁じている(注48)。法律上、中国企業は、当局から情報の提供を求められれば断れず、求められたことを口外できない。一方、外国の当局が中国国内のデータを求めても、中国政府の承認なしには提供されない。外からは情報もデータも吸い上げうるが、中からは出さないという非対称な仕組みである。しかも、安価な製品は普及しやすく、普及するほどデータが集まって性能が上がり、さらに普及する。
ロボットやEVなど、ネットワークにつながる機器は、遠隔から機能を止めることもできる(注49)。しかも、こうした機器が止まったとき、使う側には、故障なのか、更新の不具合なのか、意図的な停止なのかの見分けがつきにくい。工場のロボットが一斉に止まれば生産が、街を走るEVが一斉に止まれば交通が混乱する。一斉でなくとも、交差点や橋、トンネルなど交通の要所で数台が止まるだけで、混乱は広く波及しうる。しかも故障と見分けがつかなければ、意図的な停止と気づかれないまま混乱を起こすこともできる。こうした機器が広く使われるようになれば、中国は3.0の供給を絞る力に加えて、1発の弾も撃たずに、相手の経済を止めうる力を握ることになる。
中国に見合う規模と一貫性を
中国ショック3.0の構造が示すのは、中国が長期の戦略のもとで、規模と一貫性をもって戦略分野の産業鎖・供給鎖を掌握しようとしているということである。これに対峙(たいじ)するには、少なくとも三つのことが必要である。政府と社会を挙げた対応、同盟国・同志国との緊密な連携、そして産業鎖・供給鎖の実態を継続的に把握する産業インテリジェンスである。
第一に、政府と社会を挙げた対応である。中国は、産業鎖・供給鎖の安全を国家安全の問題と位置づけ、党中央の委員会で経済と安全保障を一体で扱い、中央と地方のそれぞれで、重点産業鎖ごとに「鏈長」を置いて責任を担わせる仕組みを整え(注50)、「鏈主」となる中核企業を通じて民間企業まで巻き込んできた。その意思決定の仕組みは、民主国家にはまねることができないし、その必要もない。だが、産業鎖・供給鎖を単位に全体を見渡し、責任の所在を明確にする機能は、日本と同志国にも欠かせない。
日本には経済安全保障推進法と国家安全保障局の経済班があり、関係省庁の連携も進んでいる。求められるのは、産業分野ごとに解像度を上げながら、通商、輸出管理、調達、標準、データといった多様な政策手段を、構造的な依存を減らすという一つの目的のもとで整合的に運用する体制の強化である。いわば、中国ショック3.0への対応の主流化である。
社会全体での取り組みとして参考になるのは、EUが2025年3月に打ち出した「備えの連合」戦略である。自然災害から戦争までのあらゆる危機に、政府全体(whole of government)、社会全体(whole of society)で備えるとした(注51)。その土台にあるのは、市民を守られるだけの存在ではなく、備えの担い手と位置づける考え方である。リスクを率直に伝え、一人ひとりに果たせる役割を示す。威圧が狙うのは、相手の社会が痛みに耐えきれず、自ら折れることである。危機を伏せて不安を抑え、痛みを公的に肩代わりし続けるだけでは、それに耐える力は育たない。戦わずして勝たせないための備えは、社会が自らの問題として引き受けてこそ築ける。
社会全体の備えが問われるのは、重要インフラの外側も同じである。基幹インフラの重要設備は導入前の審査の対象となる(注52)一方、家庭や中小企業が使う太陽光発電の電力変換装置、ネットワークカメラ、家庭用ルーターなどは、何を選ぶかが利用者に委ねられている。遠隔から操作できるこうした機器が大量に普及し、一斉に止められれば、その影響は重要インフラへの攻撃に匹敵しうる。家庭や企業の一つひとつの選択が、社会全体の備えの水準を左右する。米国は、家庭用ルーターや電力用インバーターまで、外国で生産された機器を原則として排除し、政府が個別に承認したものに限って例外とする規制を導入している(注53)。
産業エコシステムでも同じである。調達先や投資先を選ぶ一つひとつの判断が、どの供給網を育てるかを左右する。その認識を経済界と共有し、将来の生き残りのために代替の供給網を支えるという考え方を広げていくことが重要である。経済安全保障の主役は企業である。だが、経済安全保障はただではない。一社だけが負担しても報われにくく、誰もが他者の動きを待つ集合行為の問題が生じる。サイバーセキュリティ対策と同じように、それをコストではなく事業を続けるための投資と捉えてもらう工夫が欠かせない。安値と供給制限による圧力が市場を通じて日々加えられている以上、産業エコシステムはすでに準戦時にあると見るべきかもしれない。耐えて回復する備えに加え、生産能力を育て、市場を支える産業政策を一体で進める必要がある。
第二に、同盟国・同志国との緊密な連携である。中国の外の生産能力を育てる費用は、目の前で特定の国や企業にかかる一方、その便益は長期にわたり広く薄く及ぶ。しかも、中国は相手を選んで圧力をかけることができる。一国だけで動けば、費用を負ったうえに狙われかねない。各国が歩調を合わせ、同期して動くことが欠かせない。G7も2026年6月の首脳宣言で、レアアースと永久磁石について、G7とパートナー国以外の単一の供給国への依存度を2030年までに60%未満に下げる目標を掲げた。加工やリサイクルを含む産業能力の向上、備蓄、技術管理に関する政策措置の調整に取り組み、共同調達や価格の下限などの措置も引き続き追求するとした。その推進役として「重要鉱物強靱性及び生産アライアンス」を設け、毎年進捗を点検する(注54)。G7の取り組みを含め、同盟国・同志国の連携を進めるうえで、とりわけ重要なのは次の4点である。
一つは、需要を束ね、費用を分かち合うことである。公共調達や備蓄、長期の購入契約で、複数の国にまたがる安定した需要を作る。その際、素材や部品が最終製品のコストに占める割合を見極める必要がある。レアアースのように割合が小さければ、割高でも中国の外の供給を買い支えられる。だが、EVの電池やロボットの関節のように割合の大きい部品では、それを使う最終製品の市場まで支えなければ、中国の外の生産能力は採算に乗らない(注55)。
二つ目は、価格以外の基準で選ぶ仕組みである。米国は車両でも、データの持ち出しや遠隔からの操作の危険を理由に、中国やロシアに関わる通信・自動運転のソフトウエアを2027年モデルから、ハードウエアを2030年モデルから禁じることにした(注56)。車両の規則は、完成車のブランドではなく、それらを誰が供給し、管理しているかに着目する。信頼性は、供給者が服する法制度、通信やデータの流れ、更新経路といった中身で判断できる。この考え方を同盟国・同志国の共通の基準へと発展させれば、信頼できる供給者にまとまった市場が開け、企業も長期の投資を判断しやすくなる。
三つ目は、威圧への耐性を共に高めることである。標的となった国を他の国が支える約束があれば、先に動く国が狙われる危険が下がる。重要な工程を同盟国・同志国の間で少なくとも二カ所以上に持てば、一カ所が止まっても全体は止まらない。前述のとおり、中国自身も代替の供給源の確保を進めている。
四つ目は、解消されない不均衡を前提とした仕組みである。損害が生じた後に価格を是正する従来の貿易救済とは別に、採算割れの生産能力や世界的な集中度を平時から監視し、代替の供給者が撤退に追い込まれる前に手を打てる仕組みが必要である(注57)。
第三に、産業鎖・供給鎖の実態を継続的に把握する産業インテリジェンスである。中国は、自国の産業鎖を工程と製品の単位で洗い出す一方、輸出許可の審査で最終需要者や用途の証明を求め、2025年9月に始めた米国の半導体措置に対する反差別調査でも、設計、製造から装置、部品、材料、各種の応用分野に至る各工程での米国の措置を対象に掲げ、書面質問票や現地調査で情報を集めるとしている(注58)。経済産業省も、総合的な経済安全保障シンクタンクやサプライチェーン把握システムの整備を掲げている(注59)。鍵となるのは、相手の戦略と動きから産業鎖・供給鎖を読み解き、通商、調達、通信・データ、防衛を横断して継続的に更新し、同盟国・同志国とも照らし合わせることである。
依存の実態は、統計だけでは見えない。民主国家では、企業が安心して情報を寄せられる仕組みが土台になる。守秘を前提に取引先や調達先の情報を集めて品目ごとに集計し、どの工程がどの国にどれだけ依存しているかを明らかにして企業にも還元すれば、支援や備蓄の優先順位もその実態に基づいて決められる。担い手の少ない分野では、集計しても個社が特定されうるため、開示の範囲や使い方にも配慮が必要である。相手に手の内を見せないことと、国内で実態を共有することは両立しうるし、両立させなければならない。供給が途絶えたときにどこへ優先して回すかも、平時から実態をつかんでいてこそ決めておける。
中国は、総合国力の競争の行方はイノベーション体系の競争に左右されると見て、生産能力から標準などのルール、現場のデータまでを一体として押さえようとしている。戦いが長引くほど、産業の厚みと国家目的に産業を動員する仕組みの差は、中国に有利に広がりうる。中国の備えは、まさにそれを見越したものとみられる。産業の構造は、経済の問題であると同時に、継戦能力と抑止力の土台でもある。防衛装備を支える供給網も、部品や素材までたどれば、民生の供給網と重なり合う。その土台は、有事が迫ってから築けるものではなく、いま平時の市場で日々形づくられている。中国の規模と一貫性に見合う対応をとるには、政府が一体となり、主役である企業とリスクへの認識を共有して緊密に連携し、同盟国・同志国と足並みをそろえて、信頼できる供給者が生き残れる市場を共に作り、担い手が代わっても、危機感と目的を引き継ぎながら、長く支え続けるほかない。それは、自由で開かれた社会を次の世代に残すための取り組みでもある。
