

日本の「失われた数十年」に関する議論は長い間、需要の低迷と「ゾンビ」企業の存続に焦点を当ててきた。しかし、ミクロデータから得られた新たな証拠は、構造的転換を示唆している。本コラムでは、日本の生産性ダイナミクスが企業内部の生産性向上から市場主導型の資源再配分へと移行しつつあることを論じ、日本特有の「負の退出効果」が主に生産性の高い企業の合併・買収活動によって引き起こされていることを明らかにする。
日本経済の長期停滞は、しばしば「失われた数十年」と呼ばれ、現代のマクロ経済学において最も注目されてきた研究対象の一つである。長年にわたり、研究者の主な関心は需要サイドに向けられていた。すなわち金融政策、財政刺激策、資産バブルの崩壊である。しかし、Hayashi and Prescott(2002)の画期的な研究を契機に、この問題をめぐる議論は供給サイドに重点を置く方向へと転換した。彼らは、日本経済が1990年代に停滞した根本的な原因は流動性のわなではなく、生産性上昇率の著しい低下と労働時間の短縮であると主張した。彼らの研究からは、全要素生産性(TFP)の回復がなければ、日本経済は低成長均衡から脱却できないことが明らかとなった。
われわれの研究プロジェクトでは、この停滞の背後にあるミクロレベルの要因について分析を行ってきた。Ikeuchi et al. (2013) などの初期の研究は、1990年代に日本企業のTFP成長が実際に幅広い産業で低下したことを実証的に示し、この分野における先駆的な貢献を提供した。この一連の研究では、生産性の問題の要因が企業内部にあるのか、それとも市場が企業間に資源を配分する仕組みにあるのかを明らかにすることを目的としていた。
その後、Caballero et al.(2008)をはじめとする重要な研究は、「ゾンビ企業」現象に焦点を当てることによって、この議論に新たな側面を加えた。彼らは、銀行による非効率な融資と債務返済猶予措置などの政府による延命的な支援策によって生産性の低い企業が市場に残り続け、それによって市場を混雑させ、健全な競合他社の新規参入や成長を阻害したと論じた。これは、日本の市場のダイナミズムが失われ、その結果として「創造的破壊」が円滑に機能しなくなっていた可能性を示唆している(Foster et al. 2001)。
われわれの最新の研究(Fukao et al. 2026)は、この数十年にわたる議論を踏まえたものである。膨大なデータセットを用いて、1990年代後半から2010年代の「アベノミクス」時代にかけて、日本の生産性ダイナミズムがどのように変化したかを検証する。日本経済を「停滞している」とする見方がかつては妥当であった。しかし近年、日本経済の内部構造は、従来の通説に疑問を投げかけるような変化が生じ始めていることが分かった。
新しいデータセット: 経済のあらゆる側面を捉える
こうした変化を解明するために、本研究では帝国データバンク(TDB)によって提供された1999年から2020年までを網羅する、大規模な企業パネルデータ(企業財務データ)を利用した (図1)。このパネルデータは年間23万社以上の企業を網羅しているため、他に類を見ない価値がある。重要なのは、このデータが、通常、政府の公式調査や上場企業のデータベースには含まれていない膨大な数の中小企業(SMEs)を網羅している点である。これにより、製造業と非製造業の両セクターにわたり、企業の誕生から退出までのライフサイクル全体を追跡することが可能になり、日本の企業レベルの動向について、これまでで最も包括的な全体像を把握することができる。
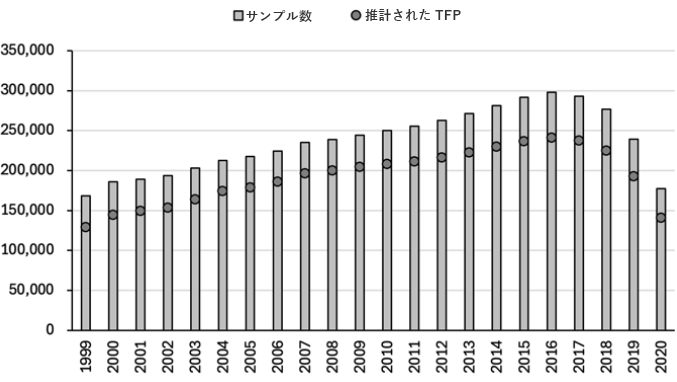
注:「推計されたTFP」とは、以下の式(1)および(2)を用いてTFPが算出された観測値をいう。
企業内部の成長から資源再配分への移行
総生産性を分析する標準的な方法は、それを「企業内部」効果(既存の企業内での生産性の向上)と「資源再配分」効果(生産性の低い企業から生産性の高い企業への資源の移動)に分解することである。
われわれの分析(図2)によると、2000年代の日本の総生産性成長の伸びは、ほぼ完全に「企業内部」効果によってけん引されていた。特に製造業における大企業は、内部再編と漸進的なイノベーションを通じて成長をけん引する唯一の原動力であった。この期間、再配分効果はしばしば限定的であり、場合によっては負の値を示した。このことは、市場メカニズムが労働および資本をより生産性の高い企業へ効率的に再配分する機能を十分に果たしていなかったことを示唆している。
しかし2010年代初頭から、この傾向は逆転した。大企業の「企業内部」成長は、大幅に縮小している。この背景には、大手既存企業におけるICTや人材などの無形投資への投資が停滞していることがあると考えられる。これに代わって、資源再配分効果が総TFP成長の主要な原動力として台頭してきた。数十年ぶりに、日本市場は、資源が競争によって生産性の高い企業へと移動する、健全な先進国経済らしい姿で機能し始めている。
興味深いことに、この新しいダイナミズムは中小企業の間で最も顕著に見られる。停滞的で伝統的という根強いイメージとは対照的に、本研究では、2010年以降、中小企業はTFPの伸びが大企業を上回っていることを確認した。大企業が組織の硬直性に苦しんでいる一方で、中小企業はデジタルトランスフォーメーションと変化するグローバル市場の状況により機敏に対応している。
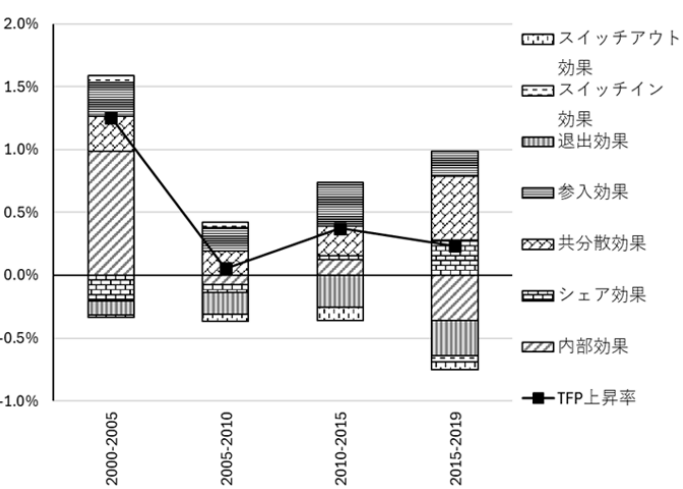
注:Foster, Haltiwanger, and Krizan(2001, FHK)分解法を用いた。
「負の退出効果」の解明と企業合併の役割
日本の生産性データにおいて長年にわたり謎とされてきたのは、「負の退出効果」である。多くの経済においては、退出企業が最も効率性の低い企業であるため、その企業の退出は総生産性を押し上げる(Baily et al. 1992)。しかし、われわれのデータによると、日本では退出企業の生産性が業界平均を上回っているケースが多く、その結果、統計上、総生産の伸びを押し下げる要因となっている。
この謎を解くために、退出を倒産、廃業、解散、合併(M&A)の4種類に分類した。分析結果(図3)は、複雑な側面を含みながらも、最終的には明るい展望を示唆している。
1. 非効率的な退出: 破産またはやむを得ない廃業によって退出する企業は、理論が予測するように、実際に極めて非効率的である。
2. 合併による退出の異質性: 重要な点として、合併によって市場から撤退した企業のTFP水準は、存続企業よりも6~8%高いことである。こうした企業は、多くの場合、人材、技術、あるいは市場シェアの獲得を目的として大企業に買収される、生産性の高い「スター企業」である。
3. 真の要因: われわれの分析によると、日本全体で観察される負の退出効果のほぼ半分は、こうした高生産性企業同士の合併によって説明される。
これは、米国企業に見られる「死の影」(退出前の生産性が徐々に低下していく現象)が、一部の日本の企業退出事例には見られない理由を説明している。合併を予定している企業は、データベースから消滅する直前まで高いTFPを維持している。
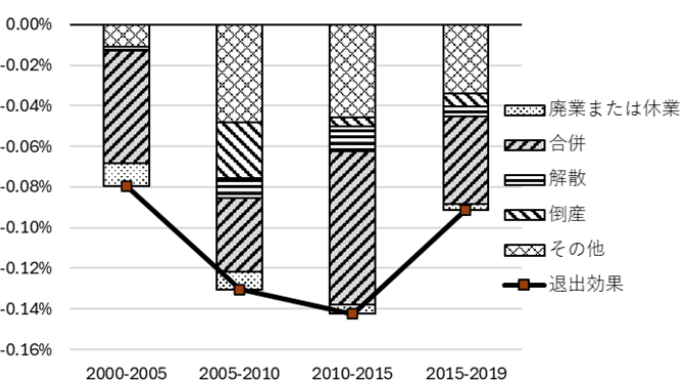
注:TFP成長率のFHK分解。不明な理由による退出(N/A)は除外されている。
企業合併後の動態:それは成長につながるのか?
重要な政策課題は、生産性の高い企業が合併を通じて「退出」することが、経済全体にとって損失を意味するのか否かという点である。仮に生産性の高い企業が活力の乏しい買収企業に吸収されるのであれば、そのような退出に伴う負の退出効果は確かに懸念すべき問題となるであろう。
この点を検証するため、買収企業について合併・買収実施後の分析を行った。その結果、TFPと労働生産性の間には乖離が見られた。TFPは短期的には停滞することが多いが(おそらく統合のための組織的コストによるものと考えられる)、労働生産性は大幅かつ持続的な増加を示しており、長期的には合併前の水準よりも10~20%上回る状態が維持されている(図4)。
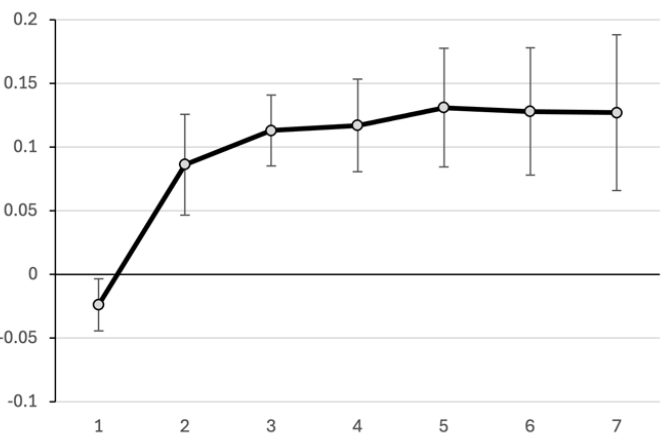
注:係数の推定値と95%信頼区間を示す。横軸は初回の企業合併からの経過年数を表している。
分析の結果、この生産性の向上は資本の深化によってけん引されていることが示された(図5)。買収企業では、合併後に有形固定資産が大幅に増加する傾向がある。これは、日本における企業合併が大規模な設備投資を誘発する契機として機能しており、合併後の企業は、合併前のいずれの企業と比較しても、より高い資本労働比率の下で事業活動を展開することが可能となることを示唆している。
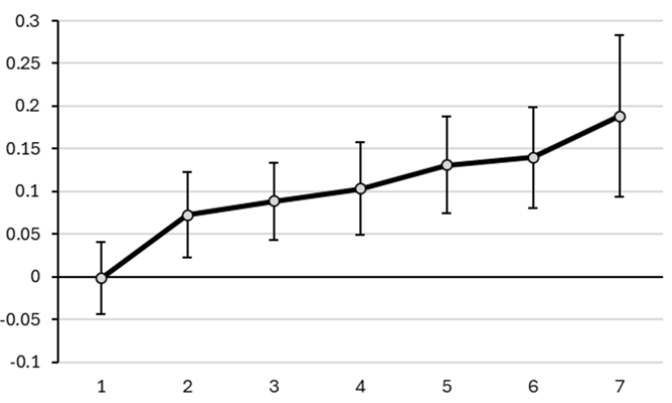
注:係数の推定値と95%信頼区間を示す。横軸は初回の企業合併からの経過年数を表している。
政策的含意: 新たなダイナミズムの時代を迎えて
本研究の知見は、日本の構造改革をめぐる現在の議論に新たな視点を提供するものである。日本経済は、集計ベースの指標が示すほど停滞しているわけではなく、その内部の仕組みはむしろ根本的な変化を遂げつつある。
第一に、生産性向上は、既存の大企業の「内部努力」から「市場主導の資源再配分」へと移行している以上、政策の役割もそれに応じて変化しなければならない。政府は、特定の大規模産業に対する直接的な補助金や保護措置に注力するのではなく、労働力と資本が円滑に移動できるような、公正で競争的な環境の維持を優先すべきである。
第二に、「負の退出効果」の再評価が必要である。負の退出効果は必ずしも経済の機能不全を示すものではなく、多くの場合、健全な構造調整の過程を反映している。実績の良しあしにかかわらず、すべての中小企業を保護することに重点を置いている現在の政策は、資本深化や労働生産性の向上につながる自然なM&A(企業の合併・買収)のプロセスを阻害するのであれば、逆効果となる可能性がある。
結論として、日本が成長への道を歩むためには、この新たな「市場主導型の資源再配分」の時代を受け入れる必要がある。政策立案者は、成長ポテンシャルの高い企業が、より大規模で資本集約的な企業へと円滑に移行できるような制度的枠組みの整備に注力すべきである。具体的には、M&Aに関する規制の簡素化や、コーポレート・ガバナンスの改善などが挙げられる。 20年前にHayashi and Prescott論文にて提唱された供給サイドの回復は、ようやく形になりつつあるかもしれない。しかし、それは市場の資源再配分とM&Aを通じて実現されるものであり、そのためには新たな政策手段が求められているのである。
本稿は、2026年8月10日にwww.VoxEUにて掲載されたものを、VoxEUの許可を得て、翻訳、転載したものです。
